В рекламе микрозаймов вы видите «от 0,3% в день», а в договоре — «ГЭСВ 179% годовых». Многие пугаются: где подвох? Подвоха нет — это одна и та же ставка, записанная по-разному. Но пока вы не умеете переводить одно в другое, сравнивать займы между собой невозможно. Разберём за пять минут, раз и навсегда.
Что такое ГЭСВ
ГЭСВ — годовая эффективная ставка вознаграждения. Это полная стоимость займа, приведённая к годовому выражению: вознаграждение МФО плюс обязательные платежи, если они есть. По законодательству РК ГЭСВ обязана указываться в договоре и в рекламе финансовых продуктов — именно чтобы заёмщик мог сравнивать предложения по одной шкале.
Ключевое слово — «годовая». Микрозайм берут на дни или недели, а ставку закон велит показывать в пересчёте на год. Отсюда и пугающие цифры.
Почему 0,3% в день превращается в 179% годовых
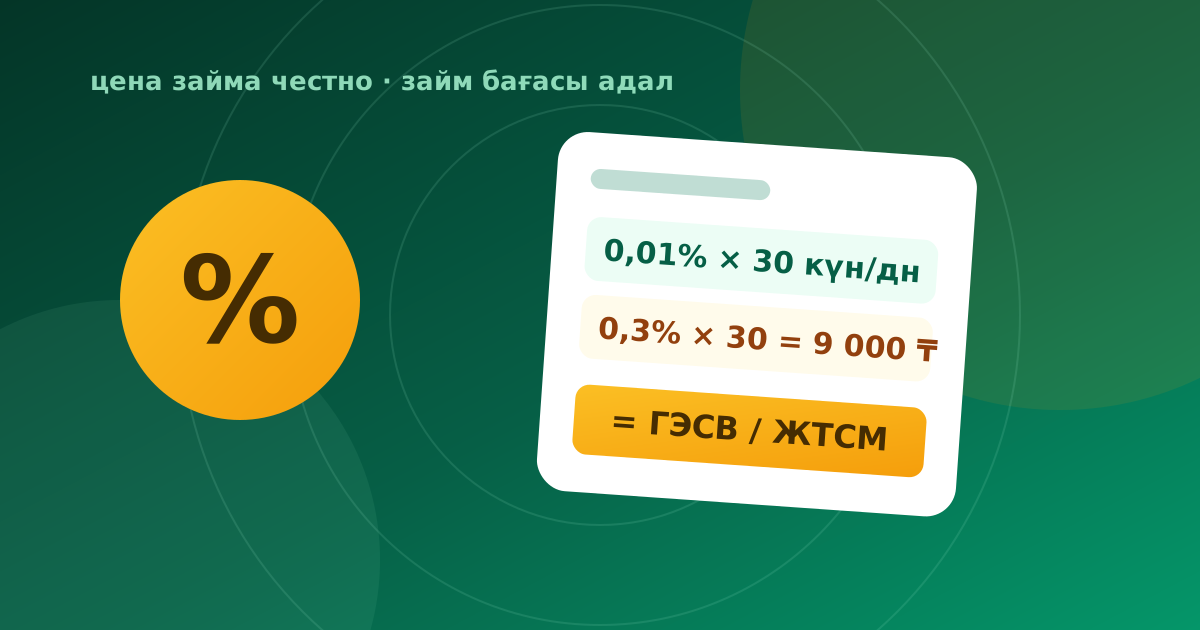
Арифметика прямая: 0,3% × 365 дней ≈ 110% простыми процентами, а с учётом методики расчёта эффективной ставки (она учитывает капитализацию и график платежей) получается те самые ~179%. Это законодательный потолок для краткосрочных микрокредитов в Казахстане: дневная ставка ограничена 0,3%, эффективная годовая — упирается в 179%.
Правило-ориентир: видите «0,25–0,3% в день» — это верхняя планка рынка, ГЭСВ близка к максимуму. Видите «0,01% в день» по акции — ГЭСВ около 3,7%. Диапазон «от 3,7% до 179%» в карточках займов — это весь спектр между акцией и стандартным тарифом.
Считаем на живом примере
| Сценарий | Ставка в день | Переплата за 30 дней со 100 000 ₸ |
|---|---|---|
| Первый займ по акции | 0,01% | ≈ 300 ₸ |
| Стандартный тариф | 0,3% | ≈ 9 000 ₸ |
| Стандартный тариф, 45 дней | 0,3% | ≈ 13 500 ₸ |
Вывод из таблицы: цена займа определяется тремя вещами — ставкой, суммой и сроком. Урезали любую из трёх — сэкономили. Именно поэтому акция «первый займ 0,01%» — реально сильное предложение (переплата в 30 раз ниже), а «продлить займ ещё на месяц» — самое дорогое решение из возможных.
Как сравнивать займы правильно: 3 шага
- Сравнивайте ГЭСВ, а не «ставку в день» из баннера. Два предложения «под 0,3%» могут отличаться комиссиями — эффективная ставка это покажет, рекламный слоган нет.
- Смотрите полную сумму возврата в договоре. Перед подписанием МФО обязана показать: взяли X — вернёте Y такого-то числа. Это финальная проверка, где всплывает всё.
- Учитывайте свой срок, а не маркетинговый. Если вернёте за 10 дней — считайте переплату за 10 дней (при досрочном возврате вознаграждение платится за фактические дни). Если есть риск задержки — считайте с неустойкой, и займ перестаёт быть дешёвым.
Чтобы не считать вручную, мы выводим ГЭСВ и условия каждого предложения прямо в сравнении на TengeZaim — все организации лицензированы, диапазон ставок виден до перехода на сайт МФО. А как проверять сами МФО перед заявкой — в пошаговом руководстве по выбору займа.
Частые вопросы
ГЭСВ 179% — это законно?
Да, для краткосрочных микрокредитов это соответствует законодательному потолку (0,3% в день). Сравните: банковские кредиты наличными имеют ГЭСВ в разы ниже — потому микрозайм и является инструментом коротких денег, а не длинных.
Почему у одного займа ГЭСВ указана диапазоном?
Потому что ставка зависит от продукта, суммы, срока и статуса клиента: новый клиент по акции платит 0,01% в день (ГЭСВ ≈ 3,7%), повторный на стандартном тарифе — до 0,3% (ГЭСВ до 179%). Диапазон честно показывает обе границы.
Может ли МФО взять больше, чем указано в ГЭСВ?
Сверх полной стоимости из договора — только неустойка при просрочке. Именно поэтому главное правило дешёвого займа: вернуть в срок. День просрочки стоит дороже недели пользования.
Где посмотреть ГЭСВ до подачи заявки?
В рекламе и на сайте МФО (обязаны указывать), в карточках предложений на TengeZaim и — финально — в договоре перед подписанием. Если ГЭСВ нигде не найти, перед вами либо нелицензированная контора, либо повод насторожиться.
Прежде чем подавать заявку, имеет смысл сравнить условия МФО — ставка и лимит отличаются заметно.
Ответьте на 3 вопроса — покажем предложения лицензированных МФО, где выше шанс одобрения именно вам. Бесплатно и без звонков.
Подобрать за 30 секунд → или смотреть все предложения →Важно: TengeZaim — информационный сервис сравнения. Мы не выдаём займы и не принимаем решений об одобрении — их принимает микрофинансовая организация. Все упомянутые организации имеют лицензию АРРФР; проверить лицензию можно в реестре на сайте АРРФР.
Годовая эффективная ставка вознаграждения (ГЭСВ) по микрокредитам составляет от 3,7% до 179% в зависимости от продукта и срока. Внимательно изучайте договор перед подписанием.
Ответственность заёмщика: невыполнение обязательств по договору микрокредита влечёт неустойку, обращение кредитора в суд и ухудшение кредитной истории. Сервис предназначен для лиц старше 18 лет.
Материал носит информационный характер и не является финансовой рекомендацией. Актуальность данных: 3 сентября 2026.