Микрозайм жарнамасында «күніне 0,3%-дан» деп жазады, ал шартта — «ЖТСМ жылдық 179%». Көбі қорқады: қулық қайда? Қулық жоқ — бұл бір ғана мөлшерлеменің екі түрлі жазылуы. Бірақ бірін екіншісіне аудара алмайынша, займдарды өзара салыстыру мүмкін емес. Бес минутта біржола түсінейік.
ЖТСМ деген не
ЖТСМ — жылдық тиімді сыйақы мөлшерлемесі (орысша ГЭСВ). Бұл займның толық құны, жылдық мәнге келтірілген: МҚҰ сыйақысы қоса міндетті төлемдер, бар болса. ҚР заңнамасы бойынша ЖТСМ шартта да, қаржы өнімдерінің жарнамасында да көрсетілуге міндетті — қарыз алушы ұсыныстарды бір шкала бойынша салыстыра алуы үшін.
Кілт сөз — «жылдық». Микрозаймды күндерге не апталарға алады, ал заң мөлшерлемені жылға шаққанда көрсетуді талап етеді. Қорқынышты цифрлар осыдан шығады.
Күніне 0,3% неге жылдық 179%-ға айналады
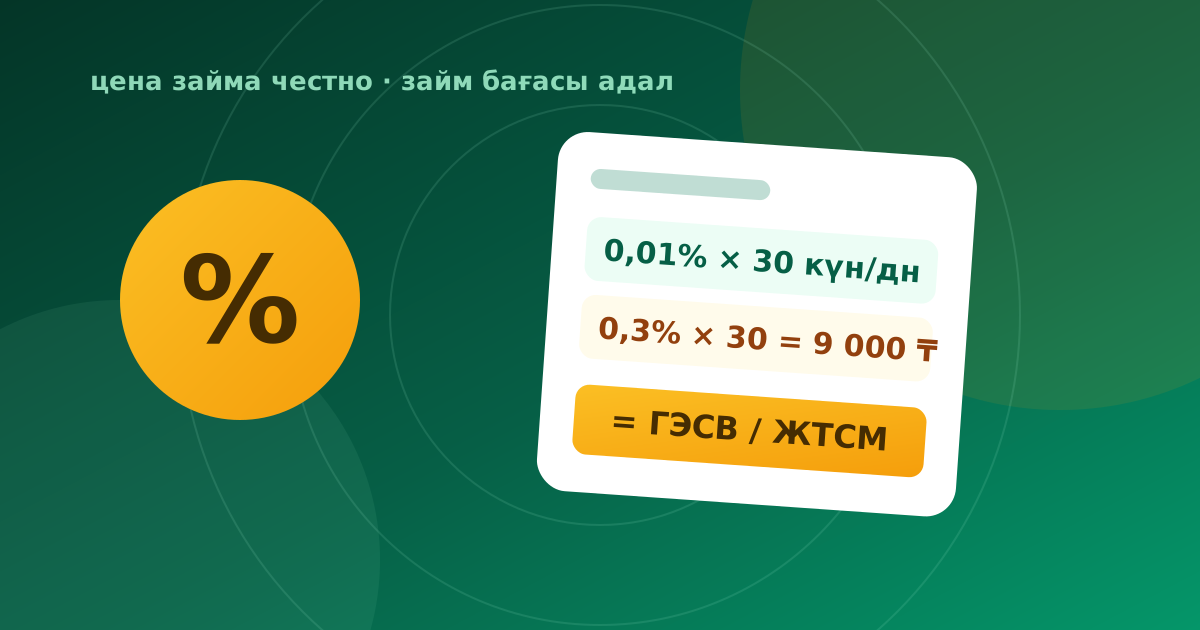
Арифметика тікелей: 0,3% × 365 күн ≈ жай пайызбен 110%, ал тиімді мөлшерлемені есептеу әдістемесімен (ол капитализация мен төлем кестесін ескереді) сол ~179% шығады. Бұл — Қазақстандағы қысқа мерзімді микрокредиттердің заңды төбесі: күндік мөлшерлеме 0,3%-бен шектелген, тиімді жылдық — 179%-ға тіреледі.
Бағдар-ереже: «күніне 0,25–0,3%» көрсеңіз — бұл нарықтың жоғарғы планкасы, ЖТСМ максимумға жақын. Акция бойынша «күніне 0,01%» көрсеңіз — ЖТСМ шамамен 3,7%. Займ карточкаларындағы «3,7%-дан 179%-ға дейін» диапазоны — акция мен стандартты тариф арасындағы бүкіл спектр.
Тірі мысалмен есептейік
| Сценарий | Күндік мөлшерлеме | 100 000 ₸-ден 30 күндегі артық төлем |
|---|---|---|
| Акция бойынша алғашқы займ | 0,01% | ≈ 300 ₸ |
| Стандартты тариф | 0,3% | ≈ 9 000 ₸ |
| Стандартты тариф, 45 күн | 0,3% | ≈ 13 500 ₸ |
Кестеден қорытынды: займ бағасын үш нәрсе анықтайды — мөлшерлеме, сома және мерзім. Үшеуінің кез келгенін азайттыңыз — үнемдедіңіз. Сондықтан «алғашқы займ 0,01%» акциясы — шынымен күшті ұсыныс (артық төлем 30 есе аз), ал «займды тағы бір айға ұзарту» — ең қымбат шешім.
Займдарды дұрыс салыстыру: 3 қадам
- Баннердегі «күндік мөлшерлемені» емес, ЖТСМ-ді салыстырыңыз. «0,3%-бен» деген екі ұсыныс комиссиялармен өзгешеленуі мүмкін — тиімді мөлшерлеме мұны көрсетеді, жарнама ұраны көрсетпейді.
- Шарттағы толық қайтару сомасын қараңыз. Қол қоймас бұрын МҚҰ көрсетуге міндетті: X алдыңыз — пәлен күні Y қайтарасыз. Бәрі осы жерде көрінеді.
- Маркетингтік емес, өз мерзіміңізді ескеріңіз. 10 күнде қайтарсаңыз — 10 күннің артық төлемін есептеңіз (мерзімінен бұрын қайтарғанда сыйақы нақты күндер үшін төленеді). Кешігу қаупі болса — тұрақсыздық айыбымен есептеңіз, займ арзан болудан қалады.
Қолмен есептемеу үшін біз әр ұсыныстың ЖТСМ-і мен шарттарын TengeZaim салыстыруында бірден көрсетеміз — барлық ұйымдар лицензияланған, мөлшерлеме диапазоны МҚҰ сайтына өтпей-ақ көрінеді. Ал МҚҰ-ның өзін өтінім алдында қалай тексеру керек — займ таңдаудың қадамдық нұсқаулығында.
Жиі қойылатын сұрақтар
ЖТСМ 179% — заңды ма?
Иә, қысқа мерзімді микрокредиттер үшін бұл заңды төбеге сәйкес (күніне 0,3%). Салыстырыңыз: банктің қолма-қол кредиттерінің ЖТСМ-і бірнеше есе төмен — сондықтан микрозайм ұзақ емес, қысқа ақша құралы.
Неге бір займның ЖТСМ-і диапазонмен көрсетіледі?
Өйткені мөлшерлеме өнімге, сомаға, мерзімге және клиент мәртебесіне байланысты: жаңа клиент акция бойынша күніне 0,01% төлейді (ЖТСМ ≈ 3,7%), қайталама клиент стандартты тарифпен — 0,3%-ға дейін (ЖТСМ 179%-ға дейін). Диапазон екі шекараны да адал көрсетеді.
МҚҰ ЖТСМ-де көрсетілгеннен көп ала ала ма?
Шарттағы толық құннан тыс — тек кешіккендегі тұрақсыздық айыбы. Сондықтан арзан займның басты ережесі: мерзімінде қайтару. Бір күн кешігу бір апта пайдаланудан қымбат тұрады.
ЖТСМ-ді өтінім бермес бұрын қайдан көремін?
МҚҰ жарнамасы мен сайтында (көрсетуге міндетті), TengeZaim ұсыныс карточкаларында және — соңында — қол қояр алдындағы шартта. ЖТСМ еш жерден табылмаса — алдыңызда лицензиясыз кеңсе, не сақтануға себеп.
Өтінім бермес бұрын МҚҰ шарттарын салыстыру жөн — мөлшерлеме мен лимит айтарлықтай ерекшеленеді.
3 сұраққа жауап беріңіз — дәл сізге мақұлдану ықтималдығы жоғары лицензияланған МҚҰ ұсыныстарын көрсетеміз. Тегін және қоңыраусыз.
30 секундта таңдау → немесе барлық ұсыныстарды көру →Маңызды: TengeZaim — ақпараттық салыстыру сервисі. Біз қарыз бермейміз және мақұлдау шешімін қабылдамаймыз — оны микроқаржы ұйымы қабылдайды. Аталған ұйымдардың барлығында ҚНРДА (АРРФР) лицензиясы бар; лицензияны агенттік сайтындағы тізілімнен тексеруге болады.
Микрокредиттер бойынша жылдық тиімді сыйақы мөлшерлемесі (ЖТСМ) өнім мен мерзімге байланысты 3,7%-дан 179%-ға дейін. Қол қоймас бұрын шартты мұқият оқыңыз.
Қарыз алушының жауапкершілігі: микрокредит шарты бойынша міндеттемелерді орындамау тұрақсыздық айыбына, кредитордың сотқа жүгінуіне және несие тарихының нашарлауына әкеледі. Сервис 18 жастан асқан тұлғаларға арналған.
Материал ақпараттық сипатта және қаржылық ұсыным болып табылмайды. Деректердің өзектілігі: 3 қыркүйек 2026.