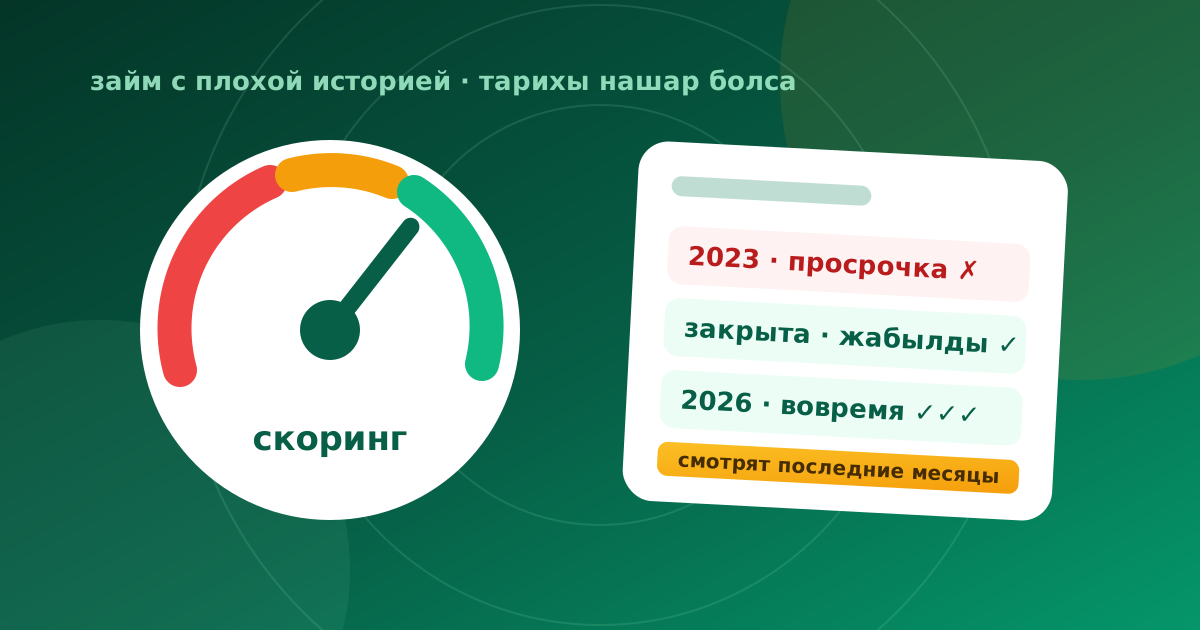
Займ с испорченной кредитной историей получить можно, и с открытой просрочкой шанс есть — но не у всех организаций. Часть смотрит в первую очередь на последние 6–12 месяцев. На 11.09.2026 в нашем каталоге четыре организации из одиннадцати прямо заявляют работу с испорченной историей, у двоих — и с открытой просрочкой.
Скрыть историю невозможно: данные в кредитные бюро передают все лицензированные кредиторы, и организация запрашивает отчёт при каждой заявке. Зато вы можете посмотреть на себя их глазами — бесплатно и заранее. Закон РК «О кредитных бюро и формировании кредитных историй» № 573-II, статья 21 пункт 2: «Субъект кредитной истории вправе получить один раз в течение календарного года кредитный отчет о себе бесплатно». Пункт 2-1 той же статьи даёт ещё одно право: физическое лицо вправе безвозмездно получать от кредитного бюро информацию о собственном кредитном скоринге.
Сделайте это до заявок, а не после отказов: в отчёте регулярно находятся чужие записи, давно закрытые долги в статусе активных и просрочки, о которых человек не знал. Оспаривание недостоверной записи бесплатно, и это единственная законная «чистка истории», которая существует.
Кто рассматривает заявки с испорченной историей?
В таблице ниже первыми идут организации, которые сами заявляют готовность работать с испорченной кредитной историей — они помечены значком «с плохой КИ». Это их политика, а не гарантия одобрения: решение принимает скоринг по вашим данным. Остальные позиции — по сроку решения. На витрине сайта у калькулятора есть переключатель «были просрочки», он оставляет в списке те же организации.
| № | МФО | Сумма, ₸ | Решение | ГЭСВ | |
|---|---|---|---|---|---|
| 1 | Credit365 0,01% с плохой КИ | 20 000—300 000 | 5 мин | от 3,7% до 179% | Получить |
| 2 | CreditPlus 0,01% с плохой КИ | 20 000—300 000 | 10 мин | от 3,7% до 46% | Получить |
| 3 | Tengebai с плохой КИ | 10 000—300 000 | 5 мин | от 29,3% до 36% | Получить |
| 4 | OneCredit с плохой КИ | 20 000—190 000 | 15 мин | до 179% | Получить |
| 5 | Acredit 0,01% для ИП и самозанятых | 20 000—300 000 | 5 мин | от 3,7% до 46% | Получить |
| 6 | Vivus 0,01% | 10 000—172 500 | 5 мин | до 179% | Получить |
| 7 | Kviku 0,01% | 10 000—170 000 | 5 мин | от 3,7% до 179% | Получить |
| 8 | CashBee | 10 000—190 000 | 10 мин | до 179% | Получить |
По ссылкам на этой странице мы можем получать партнёрское вознаграждение. На порядок в таблице это не влияет — сортировка идёт по готовности работать с испорченной кредитной историей, затем по сроку решения и сумме; при равенстве выше предложения с первым займом под 0,01%, затем — по названию.
Действующие предложения
 Credit3650,01%
До 300 000 ₸ · 10–30 дней ГЭСВ от 3,7% до 179% · ТОО «МФО «Credit365 Kazakhstan» (бренд Credit365), лицензия АРРФР № 02.21.0065.М от 05.04.2021
Получить →
 CreditPlus0,01%
До 300 000 ₸ · 5–20 дней ГЭСВ от 3,7% до 46% · ТОО «МФО «Kredit Seven Kazakhstan» (бренд CreditPlus), лицензия АРРФР № 02.21.0010.M от 05.03.2021
Получить →
 Tengebai
До 300 000 ₸ · до 30 дней ГЭСВ от 29,3% до 36% · ТОО «МФО «TodayFinance Kazakhstan» (бренд Tengebai), лицензия АРРФР № 02.22.0003.М от 14.02.2022 (переоформлена: № 14.26.0001.М от 05.06.2026)
Получить →
Что реально важно скорингу
| Фактор | Вес для решения |
|---|---|
| Активная просрочка прямо сейчас | Снижает шанс сильнее всего: часть организаций называет её причиной отказа прямо, часть — не называет |
| Закрытые просрочки в прошлом | Терпимо: смотрят на давность и на то, чем закончилось |
| Текущая долговая нагрузка | Высокий вес — оценивать её кредитор обязан по закону |
| Свежие заявки веером в 5–10 организаций | Заметный минус: серия запросов читается как отчаяние |
| Корректность анкеты (ИИН, телефон, карта на своё имя) | Формальный, но частый стоп-фактор |
| Свежие вовремя погашенные займы | Главный плюс: перекрывают старые записи в свежем срезе |
Отсюда прямые выводы: закрыть активные просрочки даже на мелкие суммы, не рассылать заявки веером, заполнять анкету строго по документам и просить скромную сумму — первый лимит по таким заявкам всегда консервативный.
Как исправить историю за 3–6 месяцев
- Забрать бесплатный кредитный отчёт и проверить его на чужие и устаревшие записи. Нашли ошибку — требуйте исправления у источника записи, это бесплатно.
- Закрыть активные просрочки, начиная с самых старых. Пока висит хоть одна, остальные шаги почти не работают.
- Снизить долговую нагрузку: посчитайте её в калькуляторе КДН и закройте лишние мелкие обязательства.
- Взять небольшой займ и погасить точно в срок. Это добавляет в отчёт свежую положительную запись — именно свежий срез смотрят лояльные скоринги. Два-три таких цикла заметно меняют картину.
- Проверять свой скоринговый балл — по закону бюро сообщает его бесплатно.
Важно: механика работает только при идеальной дисциплине. Одна новая просрочка перечёркивает несколько месяцев работы.
Чего не делать никогда
- «Чистка кредитной истории за деньги» — не существует. Записи корректирует только источник информации и только при фактической ошибке, оспаривание бесплатно. Платные «чистильщики» — мошенники: достоверную просрочку удалить нельзя.
- Займ по чужому удостоверению или на чужую карту — это уголовная статья, а не лайфхак: передача доступа к чужому платёжному инструменту образует состав по статье 232-1 Уголовного кодекса РК.
- Нелицензированные «частные кредиторы» из объявлений — там нет ни потолка ГЭСВ, ни законных пределов взыскания. Лицензию проверяйте в реестре АРРФР.
- Новый займ, чтобы закрыть старый, без изменения дохода. Это не решение, а удорожание долга; при реальной перегрузке смотрите в сторону реструктуризации.
«Без отказа» — что это на самом деле
Гарантии одобрения не даёт никто: решение принимает скоринг. Реклама «100% без отказа» — приманка либо нелицензированный кредитор. Полный разбор стоп-факторов и признаков мошенников — на странице займ без отказа, а как читать отказ и что делать дальше — в разборе займ в Костанае.
Если отказывают везде
Три-четыре отказа подряд у организаций «лояльного» сегмента — сигнал, что скоринг видит критичную проблему: чаще всего активную просрочку или запредельную нагрузку. Новые заявки её не решат, а веер запросов сделает хуже. Рабочий порядок: забрать кредитный отчёт, найти проблему, закрыть её и вернуться к заявкам через несколько недель. Когда именно возвращаться — в вопросе когда повторно подать заявку.
Чем вы рискуете
Займ с испорченной историей всегда дороже: организация закладывает риск в ставку. Предельная ГЭСВ — 46% годовых по обычным микрокредитам и до 179% по коротким займам до 45 дней на сумму до 45 МРП (совместное постановление Правления АРРФР от 28.04.2026 № 84 и Правления Национального Банка РК от 29.04.2026 № 51). При просрочке неустойка ограничена 0,5% в день от просроченного платежа и 10% от суммы займа за год (статья 6 пункт 3 Закона № 56-V), а после 90 последовательных календарных дней просрочки организация не вправе требовать начисленные вознаграждение и неустойку по беззалоговому потребительскому микрокредиту (статья 7 пункт 3 подпункт 4). Новая просрочка при и без того испорченной истории закрывает доступ к займам надолго — считайте платёж заранее в калькуляторе пени.
Как мы это проверяем
Пометка «с плохой КИ» — заявленная политика организации из её условий, а не наша оценка ваших шансов; вероятность одобрения мы не измеряем. Юридическое лицо и номер лицензии каждой организации сверяются с нашей копией реестра АРРФР, она обновляется автоматически. Изменения рынка — в ленте событий, сводные цифры — в статистике рынка. Методика и авторство — на странице редакции.
Частые вопросы
Дают ли займ с открытой просрочкой?
Шанс ниже, но он есть: часть лицензированных организаций называет открытую просрочку причиной отказа прямо, часть — не называет. В нашем каталоге не называют Credit365 и CreditPlus — с ними шанс выше. А вот гарантия одобрения «всем с текущими просрочками» — признак нелицензированной конторы. Чем раньше закроете просрочку, тем выше шанс.
Через сколько после закрытия просрочки можно подавать заявку?
Формально сразу: данные о погашении попадают в бюро в течение нескольких дней. Практически шансы выше через 2–4 недели, когда обновление точно дошло и по свежим данным видно, что долг закрыт.
Как бесплатно посмотреть свою кредитную историю?
Закон даёт право на один бесплатный кредитный отчёт о себе в течение календарного года, а информацию о собственном скоринге бюро предоставляет безвозмездно. Пошагово — в разборе как узнать кредитную историю бесплатно.
Влияют ли отказы на кредитную историю?
Сами отказы — слабо, но каждая заявка фиксируется как запрос в бюро. Много запросов за короткое время — минус для скоринга. Точечные заявки всегда лучше веера.
Правда ли, что микрозайм может улучшить кредитную историю?
Да: небольшой займ, погашенный точно в срок, добавляет свежую положительную запись. Два-три таких цикла меняют картину последних месяцев — именно её смотрят лояльные скоринги. Работает только при идеальной дисциплине.
Можно ли удалить просрочку из истории за деньги?
Нет. Достоверная запись не удаляется, а недостоверная исправляется бесплатно по требованию к источнику информации. Любая платная «чистка» — мошенничество.
Сколько ждать, пока история «очистится» сама?
Записи не исчезают по расписанию — меняется их вес. Свежие полгода-год аккуратных платежей влияют на решение сильнее, чем старая просрочка, поэтому исправляют историю не ожиданием, а новыми положительными записями.
Ответьте на 3 вопроса — покажем предложения лицензированных МФО, где выше шанс одобрения именно вам. Бесплатно и без звонков.
Подобрать за 30 секунд → или смотреть все предложения →Важно: TengeZaim — информационный сервис сравнения. Мы не выдаём займы и не принимаем решений об одобрении — их принимает микрофинансовая организация. Все упомянутые организации имеют лицензию АРРФР; проверить лицензию можно в реестре на сайте АРРФР.
Годовая эффективная ставка вознаграждения (ГЭСВ) по микрокредитам составляет от 3,7% до 179% в зависимости от продукта и срока. Внимательно изучайте договор перед подписанием.
Ответственность заёмщика: невыполнение обязательств по договору микрокредита влечёт неустойку, обращение кредитора в суд и ухудшение кредитной истории. Сервис предназначен для лиц старше 18 лет.
Материал носит информационный характер и не является финансовой рекомендацией. Актуальность данных: 10 сентября 2026.