Қысқа жауап: иә, басқа МҚҰ-дан екінші займ алуға болады — тікелей тыйым жоқ. Бірақ 2025–2026 жылдары ережелер қатайды: кредиторлар кредиттік бюро арқылы барлық қолданыстағы займдарыңызды көреді, борыштық жүктемені есептеуге міндетті және бір төлемді болса да өткізіп алсаңыз, өтінімді мақұлдай алмайды. Не тексерілетінін және мүмкіндікті алдын ала қалай бағалауға болатынын талдайық.
2026 жылы екінші МҚҰ нені тексереді
- Барлық қолданыстағы займдарыңызды. Беру алдында МҚҰ кредиттік бюроны сұратуға міндетті — бірінші займды жасыру мүмкін емес, тіпті ол басқа ұйымда болса да.
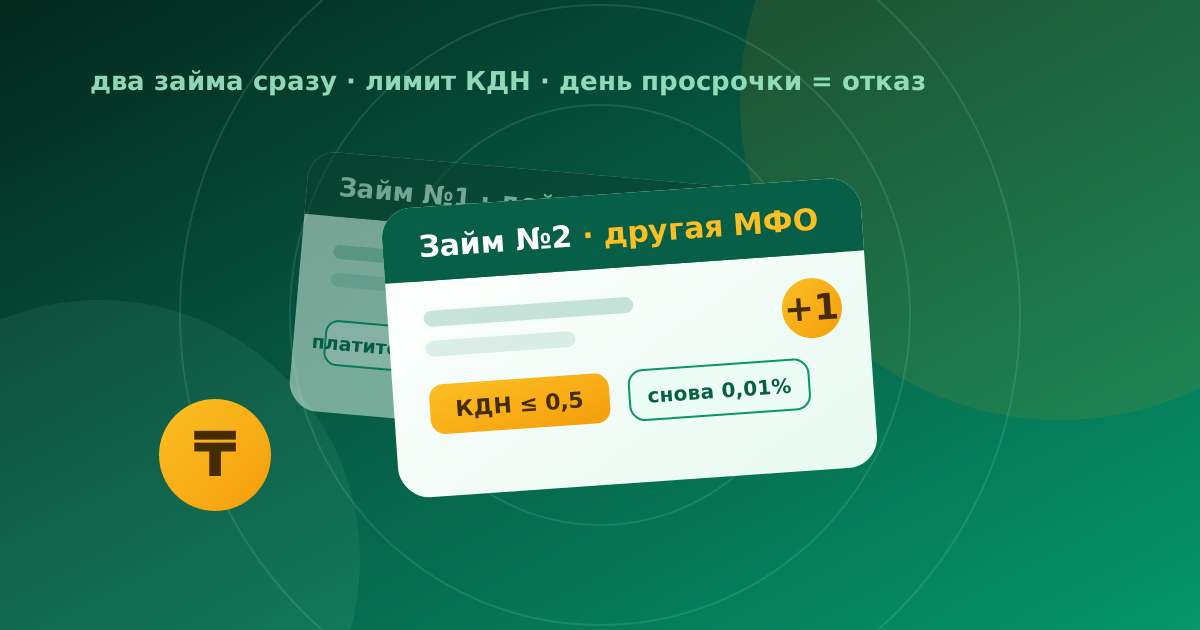
- БЖК — борыштық жүктеме коэффициенті. Барлық несие төлемдері жаңа займмен қоса орташа айлық табысыңыздың жартысынан аспауы керек (соңғы жылда 90+ күн мерзімі өткендер үшін — ширегінен). Бұл реттеушінің талабы. Коэффициентіңізді алдын ала біздің БЖК калькуляторында есептеп көріңіз.
- Ағымдағы мерзімі өткен берешек. Ереже қатал: кез келген МҚҰ-дағы займ бойынша 1 күннен бастап мерзімі өткен берешек — АРРФР ережелері бойынша автоматты бас тарту. Алдымен мерзімі өткен төлемді жабыңыз, содан кейін жаңа өтінім беріңіз.
- Бір мезгілдегі микрозаймдар лимиті. 2025 жылдың соңынан бастап бір адамға бір мезгілде ашылған микрозаймдар санына шектеу қолданылады, ал табыс мемлекеттік базалар арқылы тексеріледі. Үшінші-төртінші қатар займда мүмкіндік мүлдем төмендейді.
Неге екінші МҚҰ-да қайтадан «алғашқы займ 0,01%»
«Алғашқы займ 0,01%» акциясы әр нақты ұйымның жаңа клиенттеріне қолданылады. Бірінші МҚҰ-да сіз тұрақты клиент болсаңыз, екіншісі үшін — жаңа қарыз алушысыз, промо-мөлшерлеме қайта қолданылады. Бұл екінші рет арзан қарыз алудың басты заңды жолы: акциясы бар ұйымдар тізімі — мөлшерлемелердің жиынтық кестесінде, мұндай акциялардың қателіктері — 0% алғашқы займ талдауында.
Екінші займ қашан жаман идея
Екінші займ біріншісін жабу үшін керек болса — тоқтаңыз. Бұл классикалық қарыз шиыршығы: әр келесі займ алдыңғысынан қымбат, ал БЖК кредиторлар барлық жерде бас тартқанша өседі. Мұндай жағдайда дұрыс қадамдар басқа: бірінші займды ұзарту (пролонгация — мерзімін өткізуден арзан), қайта қаржыландыру немесе МҚҰ-мен қайта құрылымдау туралы ашық сөйлесу. Төлемегенде не болатынын және қарыз шегін — мерзімін өткізу калькуляторында есептедік.
Мақұлдану мүмкіндігін қалай арттыруға болады
- Аз сома сұраңыз: кіші екінші займ үлкені өтпейтін жерде БЖК бойынша өтеді.
- Өтінім алдында кредиттік тарихыңызды тексеріңіз — жылына бір рет тегін; ондағы қателер кездеседі және бюроға өтінішпен түзеледі.
- Бір сағатта он ұйымға қатар өтінім бермеңіз: жаппай бас тартулар тарихқа жазылып, келесі өтінімдердің скорингін бүлдіреді.
- Тек лицензияланған ұйымдарды таңдаңыз — кез келгенін АРРФР тізілімінде тексеруге болады.
Жиі қойылатын сұрақтар
Екінші МҚҰ менің бірінші займымды көре ме?
Иә. Барлық лицензияланған МҚҰ деректерді кредиттік бюроға береді және беру алдында оны сұратуға міндетті. Екінші займды біріншісін байқамағандықтан емес, борыштық жүктемеңіз мүмкіндік бергендіктен мақұлдайды.
Бір мезгілде қанша займ алуға болады?
Заңда «екеуден көп болмасын» деген қатаң жария сан жоқ, бірақ 2025 жылдың соңынан бір мезгілдегі микрозаймдар санына шектеу және міндетті табыс тексерісі қолданылады. Іс жүзінде төбені БЖК анықтайды: төлемдер көбейген сайын табыстың 0,5 лимитіне тезірек тірелесіз.
Екінші займ кредиттік тарихқа әсер ете ме?
Иә, кез келген несие сияқты: беру фактісі де, әр төлем де. Ұқыпты жабылған екі займ тарихқа зиян келтірмейді; кез келгені бойынша мерзімін өткізу — жылдар бойы зиян.
Бүлінген тарихпен әрі қарай не істеу керек — кредиттік тарихы нашар несие талдауында.
3 сұраққа жауап беріңіз — дәл сізге мақұлдану ықтималдығы жоғары лицензияланған МҚҰ ұсыныстарын көрсетеміз. Тегін және қоңыраусыз.
30 секундта таңдау → немесе барлық ұсыныстарды көру →Маңызды: TengeZaim — ақпараттық салыстыру сервисі. Біз қарыз бермейміз және мақұлдау шешімін қабылдамаймыз — оны микроқаржы ұйымы қабылдайды. Аталған ұйымдардың барлығында ҚНРДА (АРРФР) лицензиясы бар; лицензияны агенттік сайтындағы тізілімнен тексеруге болады.
Микрокредиттер бойынша жылдық тиімді сыйақы мөлшерлемесі (ЖТСМ) өнім мен мерзімге байланысты 3,7%-дан 179%-ға дейін. Қол қоймас бұрын шартты мұқият оқыңыз.
Қарыз алушының жауапкершілігі: микрокредит шарты бойынша міндеттемелерді орындамау тұрақсыздық айыбына, кредитордың сотқа жүгінуіне және несие тарихының нашарлауына әкеледі. Сервис 18 жастан асқан тұлғаларға арналған.
Материал ақпараттық сипатта және қаржылық ұсыным болып табылмайды. Деректердің өзектілігі: 10 қыркүйек 2026.