«Алғашқы займ 0,01%-бен», «жаңа клиенттерге — тегін» — мұндай акциялар Қазақстан МФО-ларының едәуір бөлігінде бар. Дені сау адамның алғашқы реакциясы: «қулығы неде?» Дұрыс реакция. Қулық акцияның жалғандығында емес — ол шын. Қулық — акция күшін жоятын шарттарда. Механиканы толық талдайық.
МФО ақшаны неге тегін таратады
Экономикасы қарапайым. Бір жаңа клиентті тарту МФО-ға қымбат: жарнама, скоринг, верификация. Бұл шығынды бір займнан қайтару бәрібір мүмкін емес. Табыс қайталама займдарда: алып, қайтарып, риза болған клиент қайта келеді — енді стандартты мөлшерлемемен. 0,01% акциясы — сізбен қарым-қатынасқа кіру бағасы, қайырымдылық емес. Мұны түсінген соң бәрі орнына тұрады: МФО-ға сіздің ақшаны уақытында қайтарып, тағы келгеніңіз керек.
Ұсақ әріптегі үш шарт
- Тек алғашқы займ және тек осы МФО-да. ЖСН бойынша тексеріледі: осы ұйымнан бұрын бір рет болса да алған болсаңыз, акция сізге емес. Басқа МФО-да сіз қайтадан «жаңа клиентсіз» — оның акциясы қолжетімді.
- Сома мен мерзім шектеулі. Акциялық лимит әдетте стандарттыдан қарапайым, мерзімі қысқарақ. Көбірек немесе ұзағырақ сұрасаңыз — займ мақұлдануы мүмкін, бірақ қалыпты шарттармен. Қол қояр алдында нені растап жатқаныңызды мұқият қараңыз.
- Ең бастысы: мерзімінде қатаң қайтару. Бұл — бүкіл акцияның ажыратқышы. Кешігу әдетте жеңілдік мөлшерлемесінің күшін жояды: стандартты шарттар мен тұрақсыздық айыбы қосылады, артық төлем артқы күнмен пайда болып, тез өседі. «Тегін» займ тек тәртіпті адамға тегін.
Математика: акция мен қалыпты мөлшерлеме
| Сценарий | 30 күнге 100 000 ₸ займ |
|---|---|
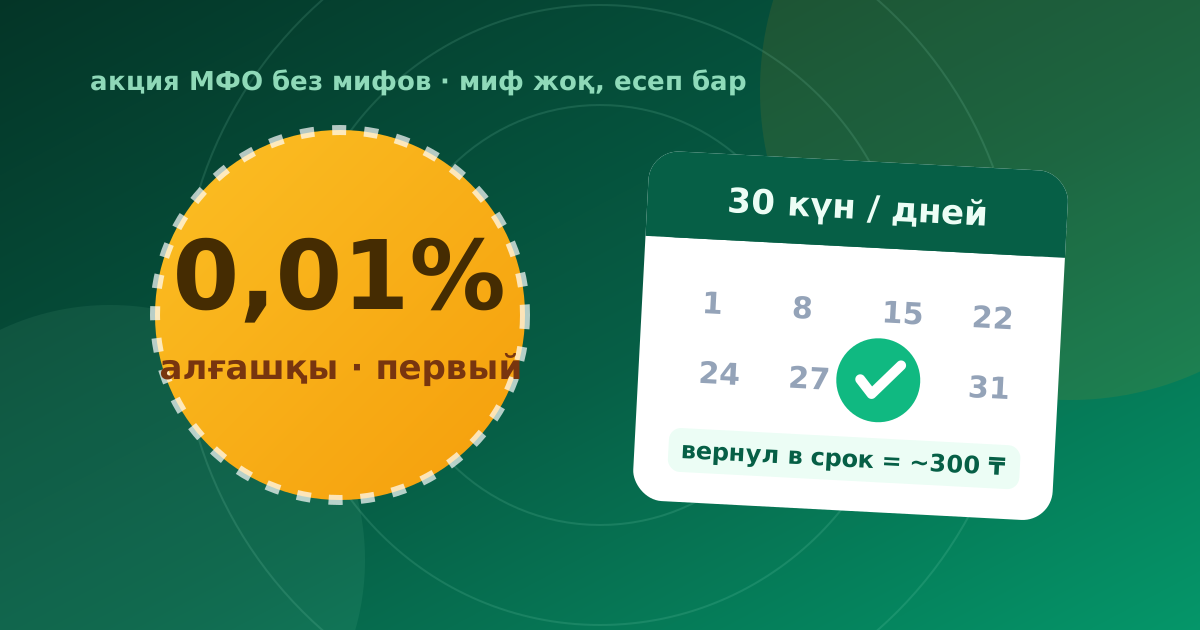
| Күніне 0,01% акция, мерзімінде қайтару | Артық төлем ~300 ₸ — символикалық |
| Стандартты мөлшерлеме (салыстыру үшін) | Артық төлем — мыңдаған теңге; нақты сан ұйымның ЖТСМ-іне байланысты |
| Акция + кешігу | Жеңілдік жойылады: стандартты мөлшерлеме + айыппұл, көбіне екінші сценарийден қымбат |
Ұсыныстарды жарнамалық пайызбен емес, ЖТСМ — жылдық тиімді сыйақы мөлшерлемесімен салыстыру дұрыс: заң әр МФО-ны оны ашуға міндеттейді, бұл толық құнның жалғыз адал саны.
Акцияны дұрыс пайдалану
- Мақұлданған лимиттің максимумын емес, бір жалақыдан нақты қайтара алатын соманы алыңыз.
- Төлем күнінен бір-екі күн бұрынға еске салғыш қойыңыз: аударым лезде жетпеуі мүмкін, ал бір күн кешігу жеңілдіктен айырады.
- Мерзімінен бұрын бөліп өтеу әрдайым дерлік рұқсат етілген және қауіпсіз.
- Акциялар әр МФО-да әртүрлі және шарттар өзгеріп тұрады — «алғашқы займ 0%» белгісі бар өзекті ұсыныстар TengeZaim жинағында; өтінім алдында шарттарды ұйымның өз бетінен салыстырыңыз.
Акция қашан жаман идея
Бюджет қазірдің өзінде түйіспесе және мерзімінде қайтару күмәнді болса — акциялық займ шешім емес, мәселені пайызбен кейінге қалдыру. Онсыз да қиын жағдайда жойылған жеңілдік оны одан да ауырлатады. Бұл жағдайда шығынды қайта құру немесе басқа көздер іздеу — өзіңе айыппұлды дедлайн қосудан адал жол.
Жиі қойылатын сұрақтар
«0%-бен алғашқы займды» бірнеше МФО-дан кезекпен алуға бола ма?
Механикалық түрде — иә: «жаңа клиент» мәртебесі әр ұйымда бөлек. Бірақ әр өтінім — несие бюросына сұраныс, ал қатарынан бірнеше белсенді микрозайм скорингті құлатып, борыш жүктемесін өсіреді. Бір реттік саналы тәсіл ретінде — жұмыс істейді; өмір салты ретінде — бас тартулармен аяқталады.
0% бен 0,01% — бір нәрсе ме?
Іс жүзінде иә: 100 000 ₸-ге 30 күнге күніне 0,01% — бұл ~300 ₸ артық төлем. Заңды түрде мөлшерлеме нөл емес, сондықтан жарнамада көбіне «0,01%-бен» немесе «тегін дерлік» деп жазады. Нақты құнды шарттан және ЖТСМ-нен қараңыз.
Акциялық займды бір күнге кешіктірсе не болады?
Нақты МФО шартына байланысты, бірақ көбіне жеңілдік автоматты түрде жойылады: стандартты мөлшерлемемен қайта есептеу және кешіккен күн үшін айыппұл. Сондықтан төлем еске салғышы — «тегін» займның міндетті бөлігі.
Неге әр МФО-ның акциялық шарттары әртүрлі?
Өйткені акция — бәсекелестік құралы: ұйымдар лимиттерді, мерзімдерді және мөлшерлеменің өзін өз экономикасына қарай өзгертеді. Бұл қалыпты; сіздің міндетіңіз — өтінім берген күні нақты ұсыныстың шартын оқу.
Ресімдеу кезінде бұл іс жүзінде қалай көрінеді — онлайн микрокредит материалында.
3 сұраққа жауап беріңіз — дәл сізге мақұлдану ықтималдығы жоғары лицензияланған МҚҰ ұсыныстарын көрсетеміз. Тегін және қоңыраусыз.
30 секундта таңдау → немесе барлық ұсыныстарды көру →Маңызды: TengeZaim — ақпараттық салыстыру сервисі. Біз қарыз бермейміз және мақұлдау шешімін қабылдамаймыз — оны микроқаржы ұйымы қабылдайды. Аталған ұйымдардың барлығында ҚНРДА (АРРФР) лицензиясы бар; лицензияны агенттік сайтындағы тізілімнен тексеруге болады.
Микрокредиттер бойынша жылдық тиімді сыйақы мөлшерлемесі (ЖТСМ) өнім мен мерзімге байланысты 3,7%-дан 179%-ға дейін. Қол қоймас бұрын шартты мұқият оқыңыз.
Қарыз алушының жауапкершілігі: микрокредит шарты бойынша міндеттемелерді орындамау тұрақсыздық айыбына, кредитордың сотқа жүгінуіне және несие тарихының нашарлауына әкеледі. Сервис 18 жастан асқан тұлғаларға арналған.
Материал ақпараттық сипатта және қаржылық ұсыным болып табылмайды. Деректердің өзектілігі: 3 қыркүйек 2026.