Онлайн микрокредит — АРРФР лицензиясы бар ұйым интернет арқылы өтінім бойынша беретін ақша, кеңсеге бармай және табыс анықтамасынсыз. 31.08.2026 жағдайы бойынша каталогымызда 15 осындай ұйым бар: сомасы 10 000-нан 300 000 ₸-ге дейін, шешім 1-ден 20 минутқа дейін, мерзімі 1 күннен 12 айға дейін.
«Микрокредит» — маркетингтік сөз емес, заңды термин. «Микроқаржы қызметі туралы» № 56-V ҚР Заңының 1-бабы 4) тармақшасы: «микрокредит – микроқаржылық қызметті жүзеге асыратын ұйым қарыз алушыға осы Заңда айқындалған мөлшерде және тәртіппен ақылылық, мерзімділік және қайтарымдылық шарттарымен Қазақстан Республикасының ұлттық валютасында беретін ақша». Анықтамадан үш практикалық қорытынды шығады: беруге тек лицензиясы бар ұйым құқылы, тек теңгемен және тек қайтарымды әрі ақылы негізде.
Осыдан заңды мен заңсыздың шекарасы да туындайды: хабарландырудағы «жеке кредитор» микрокредит бере алмайды, ал оған ЖТСМ шегі де, өндіріп алудың заңды шектеулері де қолданылмайды. Ұйымды лицензия нөмірі бойынша АРРФР тізілімінен бір минутта тексеруге болады.
Микрокредитті ұзақ мерзімге кім береді?
Төмендегі кестеде ұйымдар микрокредиттің ең ұзақ мерзімі бойынша сұрыпталған — бұл кәдімгі микрокредитті «айлыққа дейінгі» қысқа несиеден ажырататын басты параметр. Жоғарыда мерзімі айлармен өлшенетіндер; төменде — басқа шектік мөлшерлемесі бар 14–45 күндік қысқа өнімдер. Сомалар, мерзімдер және ЖТСМ сайт витринасымен бір дереккөзден алынады.
| № | МҚҰ | Сомасы, ₸ | Шешім | ЖТСМ | |
|---|---|---|---|---|---|
| 1 | Kviku 0,01% | 10 000—170 000 | 5 мин | от 3,7% до 179% | Алу |
| 2 | CashBee | 10 000—190 000 | 10 мин | до 179% | Алу |
| 3 | Microcash 0,01% | 10 000—165 000 | 10 мин | от 3,7% до 179% | Алу |
| 4 | TengeDa | 80 000—190 000 | 20 мин | до 179% | Алу |
| 5 | Acredit 0,01% кәсіпкерлік мақсатқа | 20 000—300 000 | 5 мин | от 3,7% до 46% | Алу |
| 6 | Credit365 0,01% | 20 000—300 000 | 5 мин | от 3,7% до 179% | Алу |
| 7 | Tengebai | 10 000—300 000 | 5 мин | от 29,3% до 36% | Алу |
| 8 | OneCredit | 20 000—190 000 | 15 мин | до 179% | Алу |
Сілтемелер бойынша өтініш ресімделгенде біз серіктестік сыйақы алуымыз мүмкін. Бұл кестедегі ретке әсер етпейді — сұрыптау микрокредиттің ең ұзақ мерзімі, одан кейін шешім мерзімі мен сома бойынша; тең болса, алдымен алғашқы займы 0,01% болатын ұсыныстар, одан кейін — атауы бойынша.
Қолданыстағы ұсыныстар
 Kviku0,01%
Картаға 170 000 ₸ · 45 күнге дейін ЖТСМ от 3,7% до 179% · ТОО «МФО «MFO№1» (бренд Kviku), лицензия АРРФР № 02.21.0093.M от 27.09.2021
Алу →
 CashBee
Картаға 190 000 ₸ · 7–45 күн ЖТСМ до 179% · ТОО «МФО «Умит Финанс» (бренд CashBee), лицензия АРРФР № 01.25.0002.M от 14.07.2025
Алу →
 Microcash0,01%
Картаға 165 000 ₸ · 45 күнге дейін ЖТСМ от 3,7% до 179% · ТОО «МФО «Microcash», лицензия АРРФР № 02.25.0003.М от 24.02.2025
Алу →
Онлайн микрокредитті кім ала алады
- Жасы 18+. Бұл — заңды минимум; ұйымдардың бір бөлігі шекті жоғарырақ қояды — 21 жас. Толығырақ — «18 жаста несие бере ме» талдауында.
- ҚР азаматтығы немесе тұруға ықтиярхат және жарамды ЖСН — ол арқылы ұйым сізді базалардан тексереді.
- Өз атыңыздағы банк картасы. Ақша тек қарыз алушының өзіне аударылады: бөтен картаға ресімдеуге болмайды. Аударым қалай өтеді — картаға несие бетінде.
- Расталатын табыс. Анықтама керек емес — табыс зейнетақы аударымдары мен банк деректері бойынша автоматты тексеріледі. Жалақы, зейнетақы, ЖК табысы және картаға тұрақты түсімдер жарайды.
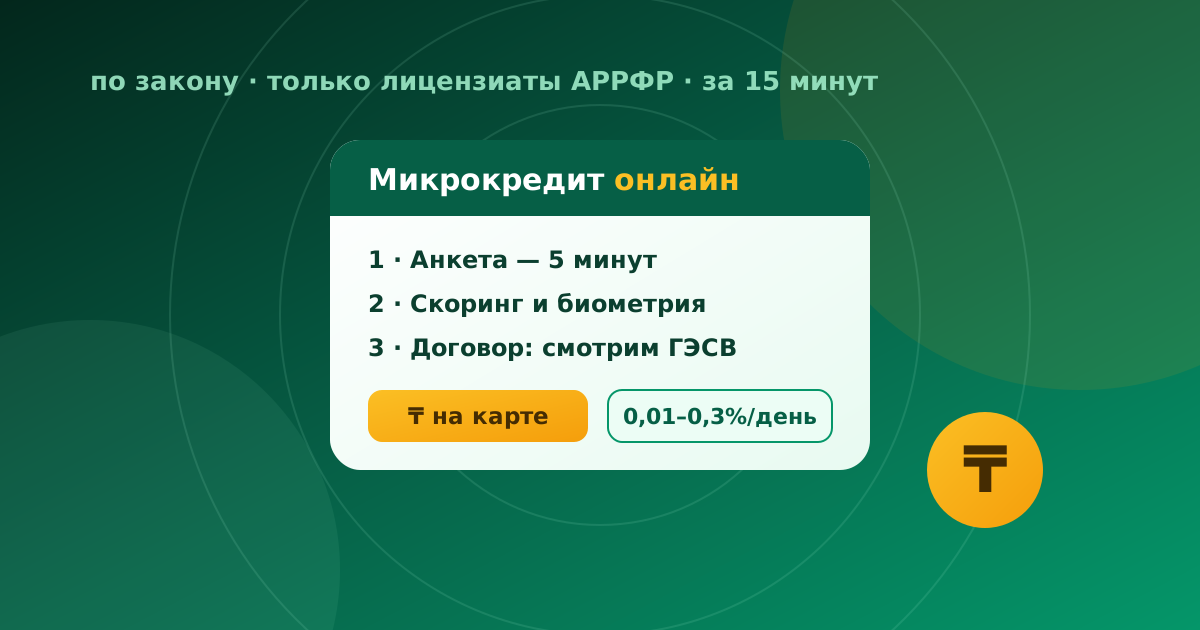
Ресімдеу қалай өтеді: 5 қадам
- 1. Ұйым сайтындағы анкета — 5–10 минут. ТАӘ, ЖСН, телефон, сома мен мерзім. Деректерді мұқият тексеріңіз: анкетадағы қате — автоматты бас тартудың жиі себебі.
- 2. Жеке басты растау. SMS-код және, барған сайын жиірек, биометрия — беттің қысқа видеофиксациясы. Бұл — бөтен құжаттарға несие ресімдеуден қорғаныс.
- 3. Скоринг — 5 минуттан 20 минутқа дейін. Алгоритм кредиттік тарихты, қарыз жүктемесін және анкета деректерін тексереді. Ақшаға дейінгі жалпы уақыт неден құралатыны — жылдам несие талдауында.
- 4. Шартқа онлайн қол қою — SMS-код (OTP) немесе ЭЦҚ арқылы. Қол қоймас бұрын басты санды қараңыз — ЖТСМ және қайтарылатын толық сома: ұйым оларды қол қоюға дейін көрсетуге міндетті.
- 5. Ақша картада. Әдетте бірнеше минуттан бір сағатқа дейін. Түнде аударымдар кейбір ұйымдарда баяуырақ — тәулік бойы жұмыс туралы толығырақ.
Микрокредит қанша тұрады
2026 жылға арналған шектік мәндер АРРФР Басқармасының 28.04.2026 жылғы № 84 және ҚР Ұлттық Банкі Басқармасының 29.04.2026 жылғы № 51 бірлескен қаулысымен (тірк. № 38605) белгіленген: кәдімгі микрокредиттер бойынша ЖТСМ жылдық 46%-ға дейін, 45 күнге дейінгі мерзімге және 45 АЕК-ке дейінгі сомаға (2026 жылы 194 625 ₸) қысқа несиелер бойынша 179%-ға дейін, күндізгі мөлшерлеме 0,3%-дан аспағанда. Қысқа несиелер бойынша жиынтық төлемдердің шегі де бар — шарттың бүкіл мерзімінде несие сомасының жартысынан аспайды. Көптеген ұйымдар жаңа клиенттерге алғашқы микрокредитті күніне 0,01%-бен береді: 20 күнге 50 000 ₸ стандартты мөлшерлемедегі ~3 000 ₸ орнына 100 ₸ артық төлеммен түседі. Мұндай акцияны қазір кім беретіні — 0,01%-бен кім береді, қулығы неде — алғашқы несие 0,01%, мөлшерлемелердің жиынтық кестесі — МҚҰ мөлшерлемелері.
Неге бас тартуы мүмкін
Үш басты себеп: бүлінген кредиттік тарих, жоғары қарыз жүктемесі (АРРФР ережелері бойынша қарыз жүктемесі коэффициенті 0,5-тен аспауға тиіс — өзіңізді БЖК калькуляторымен тексеріңіз) және анкетадағы қателер. Барлық ұйымға қатарынан өтінім беру жағдайды тек нашарлатады. Толық талдау — МҚҰ неге бас тартады мақаласында; «бас тартусыз мақұлдау» жарнамасы туралы — бас тартусыз несие бетінде.
Қарыз алушының құқықтары: заң нені кепілдейді
- Толық баға — қол қоюға дейін. ЖТСМ және қайтарылатын сома шартта болуға тиіс; шарттан тыс қосымша төлемдер заңсыз.
- Мерзімінен бұрын жабу — айыппұлсыз. Жеке тұлғаның микрокредитті мерзімінен бұрын толық немесе ішінара қайтарғаны үшін ұйым тұрақсыздық айыбын және басқа төлемдерді талап етуге құқылы емес (№ 56-V Заңның 7-бабы 3-тармағы 2) тармақшасы). Бөліп жабуға да болады.
- Қысқа несиелер бойынша артық төлем шегі — шарт мерзімінде сома жартысынан аспайды; толығырақ айлыққа дейінгі несие талдауында.
- Мерзімі өткендегі тұрақсыздық айыбының шегі — мерзімі өткен төлемнен күніне 0,5%-дан және жылына несие сомасының 10%-ынан аспайды (№ 56-V Заңның 6-бабы 3-тармағы); өсімпұл калькуляторымен есептеуге болады.
- Реттеушінің қадағалауы. Кез келген ұйымның лицензиясын АРРФР ресми тізілімінен тексеруге болады — мұны өтінім бермес бұрын жасаңыз.
Микрокредит банк несиесінен немен ерекшеленеді
| Параметр | Микрокредит (МҚҰ) | Банк несиесі |
|---|---|---|
| Шешім | 1–20 минут, автоматты | бір сағаттан бірнеше күнге дейін |
| Талаптар | жұмсағырақ: мінсіз емес тарихпен де жұмыс істейді | қатаңырақ: анықтамалар, өтіл, тарих |
| Сомалар | әдетте 5 000 – 500 000 ₸ | жүздеген мыңнан жоғары |
| Бағасы | жоғарырақ — жылдамдық пен тәуекел ақысы | сол мерзімде төменірек |
Қорытынды қарапайым: микрокредит ақша жылдам әрі ұзаққа емес керек болғанда орынды. Ірі әрі ұзақ мақсаттарға банк несиесі әрдайым дерлік арзанырақ.
Немен тәуекел етесіз
Микрокредит — қарыз ақшаның ең қымбат түрі, ал оның бағасы мерзіммен бірге сызықты емес өседі. Мерзімі өткен төлем кредиттік тарихқа түседі және келесі несиелерге жолды жабады, ал қатарынан 90 күнтізбелік күннен кейін ұйым кепілсіз тұтынушылық микрокредит бойынша есептелген сыйақы мен айыпты талап ете алмайды (№ 56-V Заңның 7-бабы 3-тармағы 4) тармақшасы) — бұл қорғаныс, шығу жолы емес: негізгі қарыз қалады. Өтінім бермес бұрын төлемді жақын арадағы табыспен жаба алатыныңызды адал есептеңіз және ең аз қажет соманы ең аз мерзімге алыңыз.
Бұны қалай тексереміз
Кестедегі шарттар витринамен бір дереккөзден алынады және ұйымдардың сайттарымен салыстырылады; соңғы салыстыру күні басты бетте көрінеді. Әр ұйымның заңды тұлғасы мен лицензия нөмірі АРРФР тізілімінің көшірмесімен салыстырылады — ол автоматты жаңарады, прецедент те болған: бір брендте бөтен лицензия нөмірі тұрған. Нарық өзгерістері — оқиғалар лентасында, жиынтық сандар — нарық статистикасында. Әдістеме мен авторлық — редакция бетінде.
Қалалар бойынша талдаулар
Несие тетігі ел бойынша бірдей, ал табыс ырғағы мен тән шығындар — әртүрлі. Мұны Алматы, Астана, Шымкент, Қарағанды, Ақтөбе, сондай-ақ маусымдық табысы бар Тараз, айына екі рет жалақы төленетін Павлодар және қысқы ірі шығындары бар Өскемен үшін бөлек талдадық. Бөлек талдау бар: Қостанайдағы несие — онда әңгіме несие тарихы мен бас тарту себептерінен басталады, және Петропавлдағы несие, онда МҚҰ мен банкті сандармен салыстырамыз. Микрокредиттен басқа қарыз алудың қандай тәсілдері бар — Қазақстанда қарызға ақша шолуында.
Жиі қойылатын сұрақтар
Микрокредит пен микрозайм немен ерекшеленеді?
Ештеңемен: «микрокредит» — заңдағы заңды термин, «микрозайм» мен «займ» — сол өнімнің тұрмыстық атаулары. Шартта әрқашан «микрокредит» деп жазылады.
Табыс туралы анықтама керек пе?
Жоқ. Табыс мемлекеттік базалар мен кредиттік тарих деректері бойынша автоматты бағаланады. Жалақы, зейнетақы, ЖК табысы және картаға тұрақты түсімдер жарайды.
Микрокредиттің ең жоғары сомасы қанша?
Каталогымыздағы ұйымдарда — 300 000 ₸-ге дейін, бірақ нақты қарыз алушыға лимитті скоринг тағайындайды. Бірінші микрокредит әрдайым дерлік максимумнан аз.
ЖСН-сіз микрокредит алуға бола ма?
Жоқ: ЖСН бойынша сізді базалар мен кредиттік бюроларда тексереді, онсыз өтінім қабылданбайды — ЖСН-сіз несие.
Бір мезгілде қанша микрокредит болуы мүмкін?
Формальды тыйым жоқ, бірақ әрқайсысы қарыз жүктемесін арттырады, ал оны кредитор бағалауға міндетті — қанша несие алуға болады.
Мерзімінен бұрын жапқаны үшін айыппұл ала ма?
Жоқ, бұған заң тікелей тыйым салады: жеке тұлғаның микрокредитті мерзімінен бұрын қайтарғаны үшін тұрақсыздық айыбын және басқа төлемдерді талап етуге ұйым құқылы емес.
Төлейтін ақша болмаса не істеу керек?
Мерзімі өткенге дейін ұйымға хабарласып, шарттарды өзгертуді сұрау керек, ескісін жабу үшін жаңа микрокредит алу емес — төлемегенде не болады.
3 сұраққа жауап беріңіз — дәл сізге мақұлдану ықтималдығы жоғары лицензияланған МҚҰ ұсыныстарын көрсетеміз. Тегін және қоңыраусыз.
30 секундта таңдау → немесе барлық ұсыныстарды көру →Маңызды: TengeZaim — ақпараттық салыстыру сервисі. Біз қарыз бермейміз және мақұлдау шешімін қабылдамаймыз — оны микроқаржы ұйымы қабылдайды. Аталған ұйымдардың барлығында ҚНРДА (АРРФР) лицензиясы бар; лицензияны агенттік сайтындағы тізілімнен тексеруге болады.
Микрокредиттер бойынша жылдық тиімді сыйақы мөлшерлемесі (ЖТСМ) өнім мен мерзімге байланысты 3,7%-дан 179%-ға дейін. Қол қоймас бұрын шартты мұқият оқыңыз.
Қарыз алушының жауапкершілігі: микрокредит шарты бойынша міндеттемелерді орындамау тұрақсыздық айыбына, кредитордың сотқа жүгінуіне және несие тарихының нашарлауына әкеледі. Сервис 18 жастан асқан тұлғаларға арналған.
Материал ақпараттық сипатта және қаржылық ұсыным болып табылмайды. Деректердің өзектілігі: 4 қыркүйек 2026.