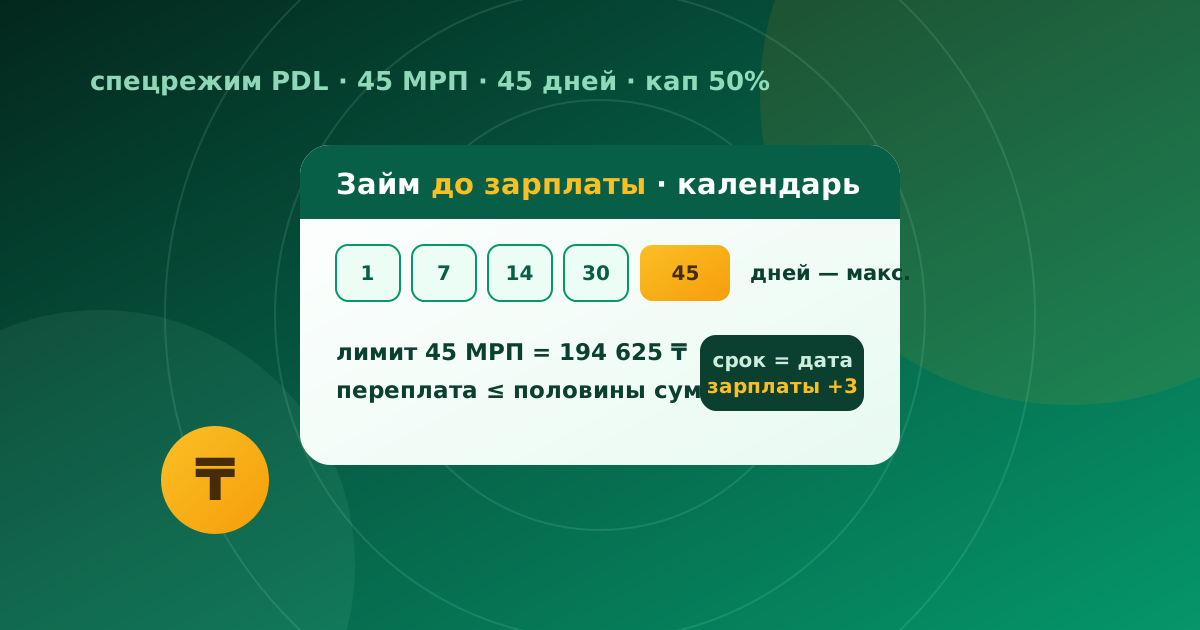
«Айлыққа дейінгі несие» — маркетингтік сөз емес, Қазақстан заңнамасында жазылған жеке кредиттеу режимі: 45 АЕК-ке дейінгі (2026 жылы бұл 194 625 ₸) сомаға және 45 күнге дейінгі мерзімге берілетін кепілсіз микрокредит. Мұндай несиелерге қарыз алушыны қорғайтын ерекше ереже — жалпы артық төлем төбесі — қолданылады. Ережелерді, адал бағаны және типтік қателерді талдаймыз. Шарттар — 2026 жылғы тамызға.
Қарыз алушыны қорғайтын үш сан
- 45 АЕК — сома лимиті. 2026 жылы АЕК 4 325 ₸-ге тең, демек «айлыққа дейінгі» режим 194 625 ₸-ге дейінгі несиелерді қамтиды. Көбірек керек пе — бұл енді басқа ережелері бар стандартты микрокредит: екі режимнің салыстыруы микрокредит бойынша үлкен нұсқаулықта.
- 45 күн — мерзім лимиті. Құрал айлар бойы қарызбен өмір сүруге емес, дәл «түсімге дейін жету» үшін жасалған.
- Артық төлем соманың жартысынан аспайды. Мерзім өткізу қанша созылса да, мұндай несие бойынша жалпы артық төлем (сыйақы, өсімпұл, комиссиялар) борыш денесінің 50%-ынан аса алмайды: 100 000 ₸ алдыңыз — сізден 150 000 ₸-ден артық талап етілмейді. Есепті мерзім өткізу калькуляторымен тексеруге болады.
Бағасы қанша
Күндік мөлшерлеме заңмен шектелген (күніне 0,3%-ға дейін), ал жаңа клиенттерге іріктеуіміздегі ұйымдардың көпшілігі алғашқы несиені 0,01% акциясымен береді. 50 000 ₸ және 14 күнге арифметика: акциямен — 70 ₸ артық төлем, стандартты мөлшерлемемен — шамамен 2 100 ₸. Акциялардың қолданыстағы тізімі — 0,01%-бен кім береді, механикасы мен қулықтары — 0% алғашқы займ талдауында.
Мерзімді қалай дұрыс таңдау керек
Басты ереже: несие мерзімі = ақшаның нақты түсу күні + 2–3 күн сақтық қоры. Пайыз әр күн үшін жүреді, сондықтан айлық 10 күннен кейін болғанда «қорға 45 күнге алу» — қажеттіден төрт есе артық төлеу деген сөз. Кері қате одан жаман: «тап-тұйнақтай» алып, айлықтың бір күнге кешігуінен мерзім өткізуге түсу. Несие бойынша өсімпұл бірден тамшылай бастайды, ал мерзім өткізу белгісі кредиттік тарихқа түсіп, болашақ барлық несие шарттарын бүлдіреді.
Үш типтік қате
- Бір несиені екіншісімен өтеу. «Қайтару үшін қайта қарыздану» тізбегі — борыш шиыршығына апаратын басты жол: әр жаңа несие алдыңғысынан қымбат, өйткені 0,01% акциясы бір-ақ рет қолданылады. Үлгермейтініңізді сезсеңіз — айналып қарызданғаннан гөрі бөлшектеп өтеп, ұйыммен келіскен адалырақ.
- Борыштық жүктемені елемеу. Борыш төлемдері табыстың жартысына жуығын жеп қойса, жаңа несиеден БЖК бойынша бас тартылады — және әрбір артық өтінім суретті нашарлатады. Өтінім бермес бұрын өзіңізді БЖК калькуляторымен тексеріңіз.
- Толық құнды оқымау. Қол қоюға дейін шартта ЖТСМ мен қайтарылатын қорытынды сома болуы міндетті. Осы жолға кеткен бір минут мыңдаған теңге үнемдейді.
Мұндай ақша қаншалықты тез келеді
Қысқа несие бойынша шешімді автоматты скоринг қабылдайды: 1-ден 20 минутқа дейін, картаға ақша — бірнеше минуттан бір сағатқа дейін. Бұл уақыт неден құралады және оны не тежейді — жылдам несие талдауында.
Айлыққа дейінгі несиені қайдан алуға болады
Тек лицензиялы ұйымдардан — кез келгенін АРРФР тізілімінен тексеруге болады. Қолданыстағы ұсыныстарды сома мен мерзім бойынша каталогтан салыстыру ыңғайлы: 50 000 ₸ және 100 000 ₸ несие беттері екі мөлшерлеме бойынша артық төлемді бірден көрсетеді, ал 30 секундтық квиз ұйымдарды жағдайыңызға қарай сүзеді — мінсіз емес кредиттік тарихпен жұмысты қоса.
3 сұраққа жауап беріңіз — дәл сізге мақұлдану ықтималдығы жоғары лицензияланған МҚҰ ұсыныстарын көрсетеміз. Тегін және қоңыраусыз.
30 секундта таңдау → немесе барлық ұсыныстарды көру →Маңызды: TengeZaim — ақпараттық салыстыру сервисі. Біз қарыз бермейміз және мақұлдау шешімін қабылдамаймыз — оны микроқаржы ұйымы қабылдайды. Аталған ұйымдардың барлығында ҚНРДА (АРРФР) лицензиясы бар; лицензияны агенттік сайтындағы тізілімнен тексеруге болады.
Микрокредиттер бойынша жылдық тиімді сыйақы мөлшерлемесі (ЖТСМ) өнім мен мерзімге байланысты 3,7%-дан 179%-ға дейін. Қол қоймас бұрын шартты мұқият оқыңыз.
Қарыз алушының жауапкершілігі: микрокредит шарты бойынша міндеттемелерді орындамау тұрақсыздық айыбына, кредитордың сотқа жүгінуіне және несие тарихының нашарлауына әкеледі. Сервис 18 жастан асқан тұлғаларға арналған.
Материал ақпараттық сипатта және қаржылық ұсыным болып табылмайды. Деректердің өзектілігі: 3 қыркүйек 2026.