«Первый займ под 0,01%», «новым клиентам — бесплатно» — такие акции есть у заметной части МФО Казахстана. Первая реакция здорового человека: «в чём подвох?» Правильная реакция. Подвох не в том, что акция фальшивая, — она настоящая. Подвох в условиях, при которых она перестаёт действовать. Разберём механику полностью.
Зачем МФО раздавать деньги бесплатно
Экономика простая. Привлечение одного нового клиента стоит МФО дорого — реклама, скоринг, верификация. Отбить эти расходы на одном займе всё равно не получится. Заработок строится на повторных займах: клиент, который взял, вернул и остался доволен, возвращается — уже по стандартной ставке. Акция 0,01% — это цена входа в отношения с вами, а не благотворительность. Понимание этого сразу расставляет всё по местам: МФО нужно, чтобы вы вернули деньги вовремя и пришли ещё.
Три условия мелким шрифтом
- Только первый займ и только в этой МФО. Проверяется по ИИН: если вы когда-то брали в этой организации хоть раз, акция не для вас. В другой МФО — снова «новый клиент», и её акция доступна.
- Ограничение суммы и срока. Акционный лимит обычно скромнее стандартного, срок — короче. Запросите больше или дольше — займ может одобриться, но уже на обычных условиях. Внимательно смотрите, что именно подтверждаете при подписании.
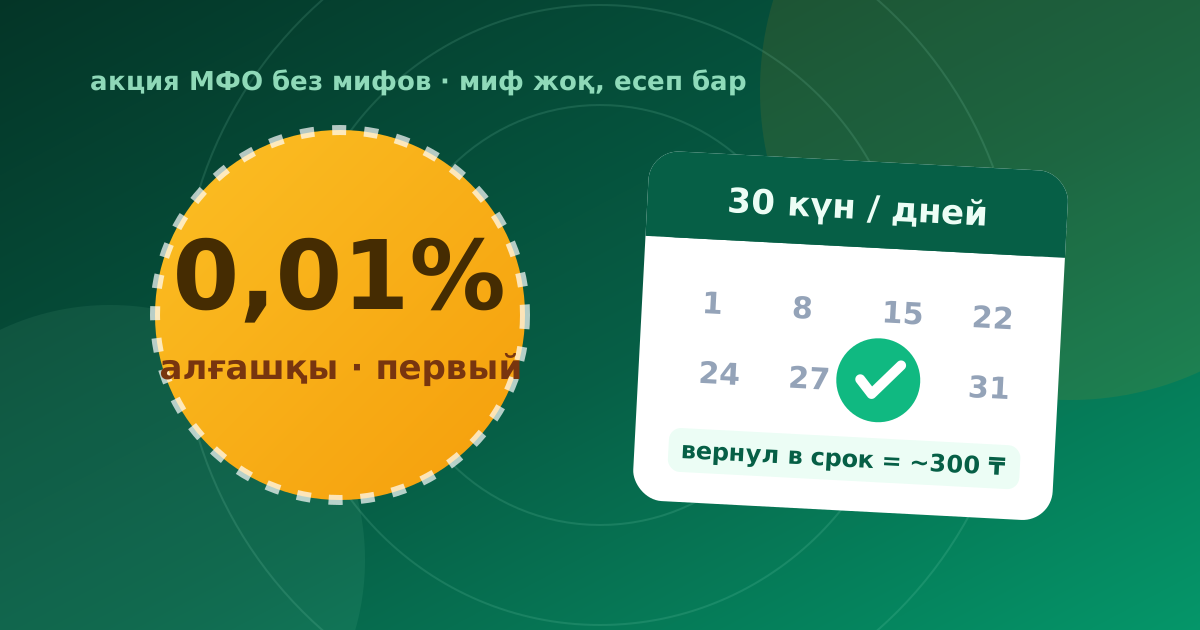
- Главное: вернуть строго в срок. Это выключатель всей акции. Просрочка обычно означает, что льготная ставка перестаёт действовать и включаются стандартные условия и неустойка — переплата возникает задним числом и растёт быстро. «Бесплатный» займ бесплатен только для дисциплинированных.
Математика: акция против обычной ставки
| Сценарий | Займ 100 000 ₸ на 30 дней |
|---|---|
| Акция 0,01% в день, возврат в срок | Переплата ~300 ₸ — символическая |
| Стандартная ставка (для сравнения) | Переплата — тысячи тенге; точная цифра зависит от ГЭСВ организации |
| Акция + просрочка | Льгота аннулируется: стандартная ставка + неустойка, часто дороже второго сценария |
Сравнивать предложения между собой правильно не по рекламному проценту, а по ГЭСВ — годовой эффективной ставке: закон обязывает каждую МФО её раскрывать, и это единственная честная цифра полной стоимости.
Как воспользоваться акцией правильно
- Берите сумму, которую точно вернёте с одной зарплаты, а не максимум одобренного лимита.
- Ставьте напоминание на день-два раньше даты платежа: перевод может идти не мгновенно, а просрочка в один день уже снимает льготу.
- Погашение частями до срока почти всегда разрешено и безопасно.
- Акции у МФО разные и условия меняются — актуальные предложения с пометкой «первый займ 0%» собраны в подборке TengeZaim; перед заявкой сверьте условия на странице самой организации.
Когда акция — плохая идея
Если бюджет не сходится уже сейчас и возврат в срок под вопросом — акционный займ не решение, а отсрочка проблемы с процентами. Аннулированная льгота на фоне уже трудной ситуации делает её только тяжелее. В этом случае честнее пересобрать расходы или искать другие источники, чем добавлять себе дедлайн с неустойкой.
Частые вопросы
Можно ли взять «первый займ под 0%» в нескольких МФО по очереди?
Механически — да: статус нового клиента у каждой организации свой. Но каждая заявка — запрос в кредитное бюро, а несколько активных микрозаймов подряд роняют скоринг и растят долговую нагрузку. Как разовый осознанный приём — работает; как способ жизни — заканчивается отказами.
0% и 0,01% — это одно и то же?
Практически да: 0,01% в день на 30 дней при 100 000 ₸ — это ~300 ₸ переплаты. Юридически ставка не нулевая, поэтому в рекламе чаще пишут «под 0,01%» или «почти бесплатно». Точную стоимость смотрите в договоре и в ГЭСВ.
Что будет, если просрочить акционный займ на один день?
Зависит от условий конкретной МФО, но чаще всего льгота аннулируется автоматически: пересчёт по стандартной ставке плюс неустойка за день просрочки. Именно поэтому напоминание о платеже — обязательная часть «бесплатного» займа.
Почему в подборках у разных МФО разные акционные условия?
Потому что акция — инструмент конкуренции: организации меняют лимиты, сроки и саму ставку в зависимости от своей экономики. Это нормально; ваша задача — прочитать условия конкретного предложения в день заявки, а не полагаться на чужой пересказ.
Как это выглядит на практике при оформлении — в материале микрокредит онлайн.
Ответьте на 3 вопроса — покажем предложения лицензированных МФО, где выше шанс одобрения именно вам. Бесплатно и без звонков.
Подобрать за 30 секунд → или смотреть все предложения →Важно: TengeZaim — информационный сервис сравнения. Мы не выдаём займы и не принимаем решений об одобрении — их принимает микрофинансовая организация. Все упомянутые организации имеют лицензию АРРФР; проверить лицензию можно в реестре на сайте АРРФР.
Годовая эффективная ставка вознаграждения (ГЭСВ) по микрокредитам составляет от 3,7% до 179% в зависимости от продукта и срока. Внимательно изучайте договор перед подписанием.
Ответственность заёмщика: невыполнение обязательств по договору микрокредита влечёт неустойку, обращение кредитора в суд и ухудшение кредитной истории. Сервис предназначен для лиц старше 18 лет.
Материал носит информационный характер и не является финансовой рекомендацией. Актуальность данных: 3 сентября 2026.