
Алматыда несие толықтай онлайн ресімделеді: өтінім телефоннан, шешім 5 минуттан, ақша кез келген қазақстандық банк картасына. 15 лицензиялы МҚҰ шартын салыстырамыз және өтінім бергенге дейін нені тексеру керектігін талдаймыз.
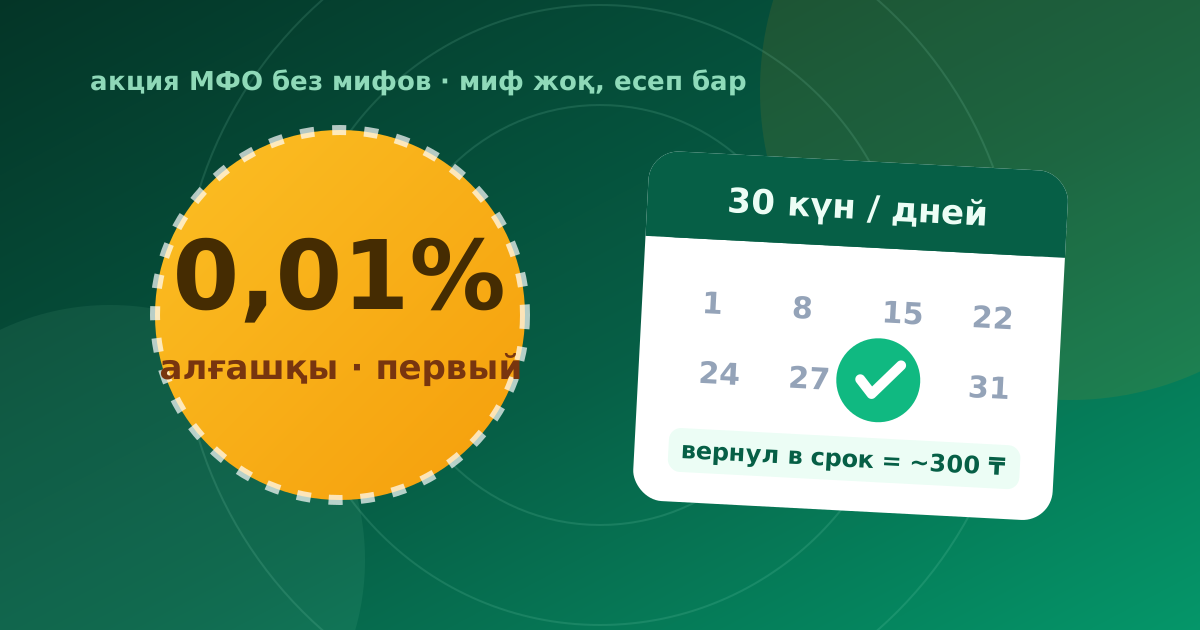
МФО — қайырымдылық ұйымы емес: «0%-бен алғашқы займ» — дәл маркетингтік есеп. Акция механикасын, ұсақ әріптегі үш шартты және математиканы талдаймыз.
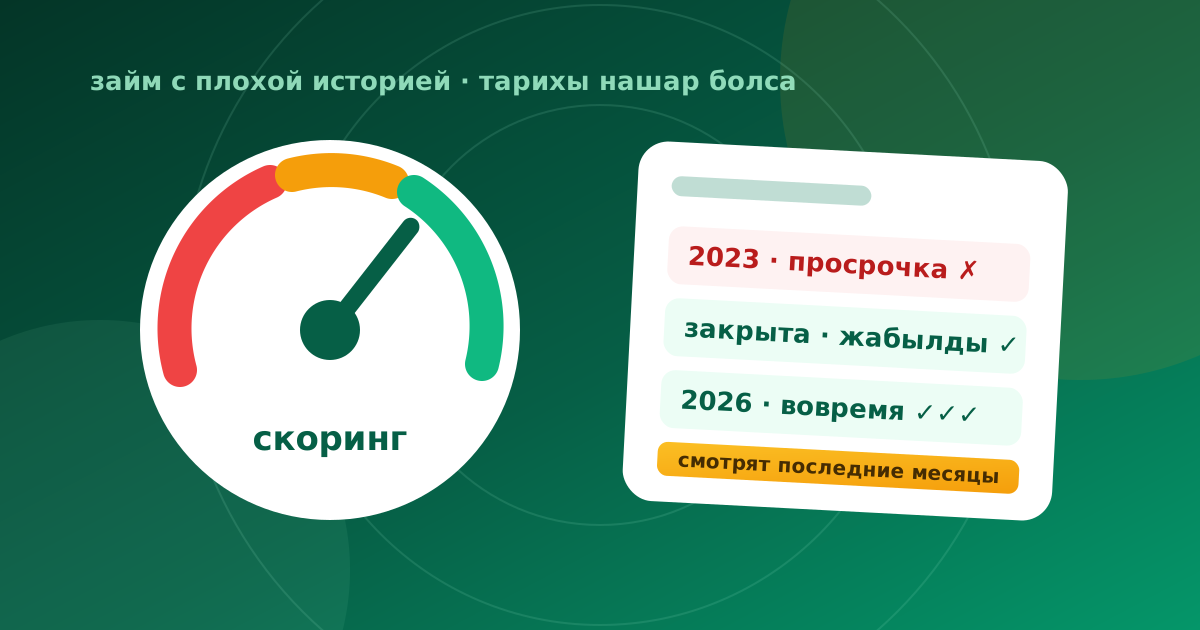
«Нашар тарих» — үкім де емес, түкке тұрмайтын нәрсе де емес: бірқатар ұйым бүкіл өмірбаянға емес, соңғы 6–12 айға қарайды. Шешімге не әсер ететінін, тарихты 3–6 айда қалай түзетуді және алаяқтық қай жерден басталатынын талдаймыз.
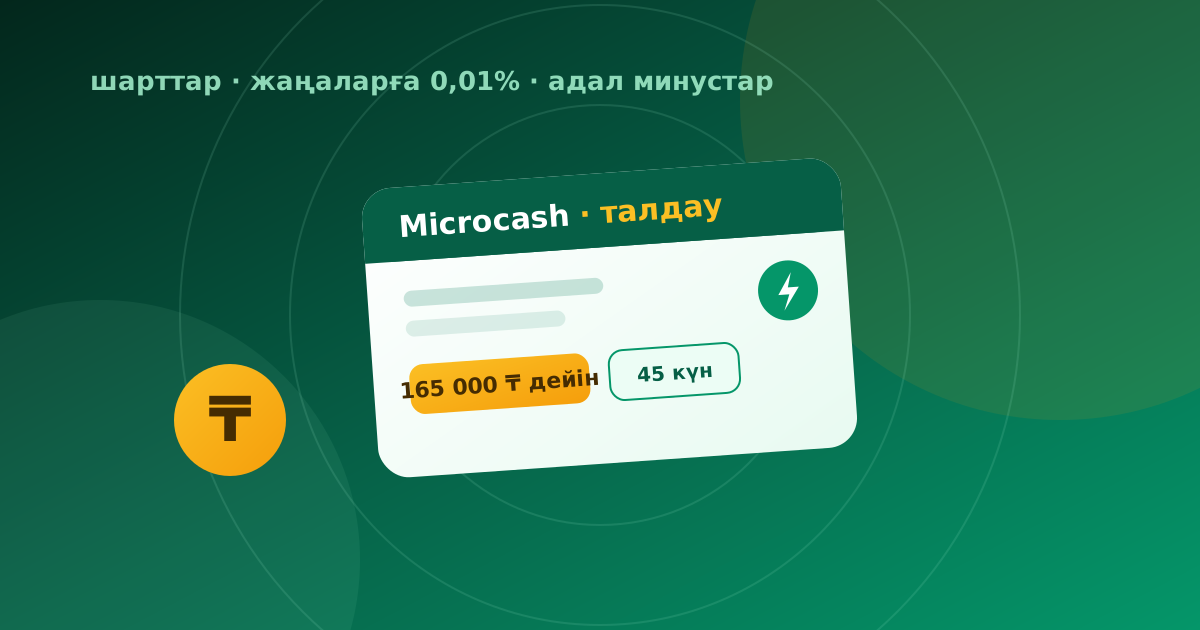
2025 жылғы лицензиясы бар жас МҚҰ: жаңа клиенттерге 0,01% акциясы және жылдам онлайн-скоринг. Шарттарды жарнама емес, фактілер бойынша талдаймыз.
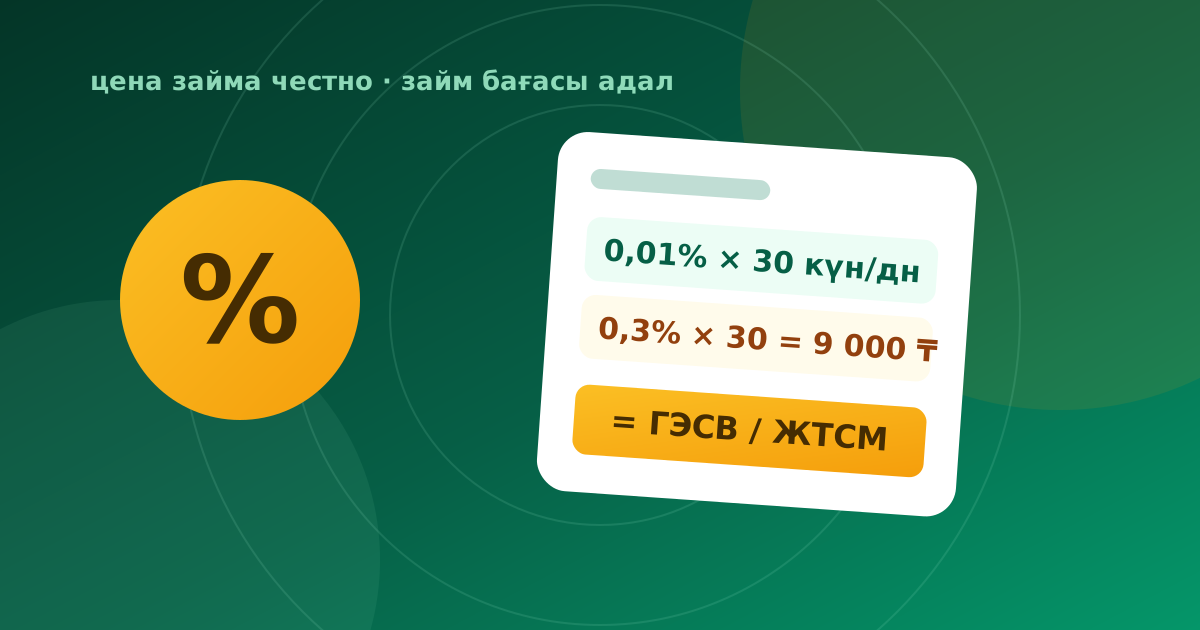
Жарнамада «күніне 0,3%», шартта «ЖТСМ 179%». Бұл — бір мөлшерлеме. Займ бағасын қалай оқу керектігін тірі мысалдармен талдаймыз.
ҚНРДА лицензиясы, ЖТСМ, «0,01%» акциясының шын бағасы және қарызды қымбатқа айналдыратын бес қателік. МҚҰ таңдауды қадам-қадаммен талдаймыз.
Бас тарту түсіндірмесіз келеді, бірақ себептері шектеулі және болжамды. МҚҰ скорингін ішінен талдап, мүмкіндікті нақты көтеретін әрекеттерді көрсетеміз.
Толық онлайн, 5 минутта шешім және жаңа клиенттерге 0,01% — бірақ нюанстар бар. Kviku шарттарын жарнама бойынша емес, шарт бойынша талдаймыз.