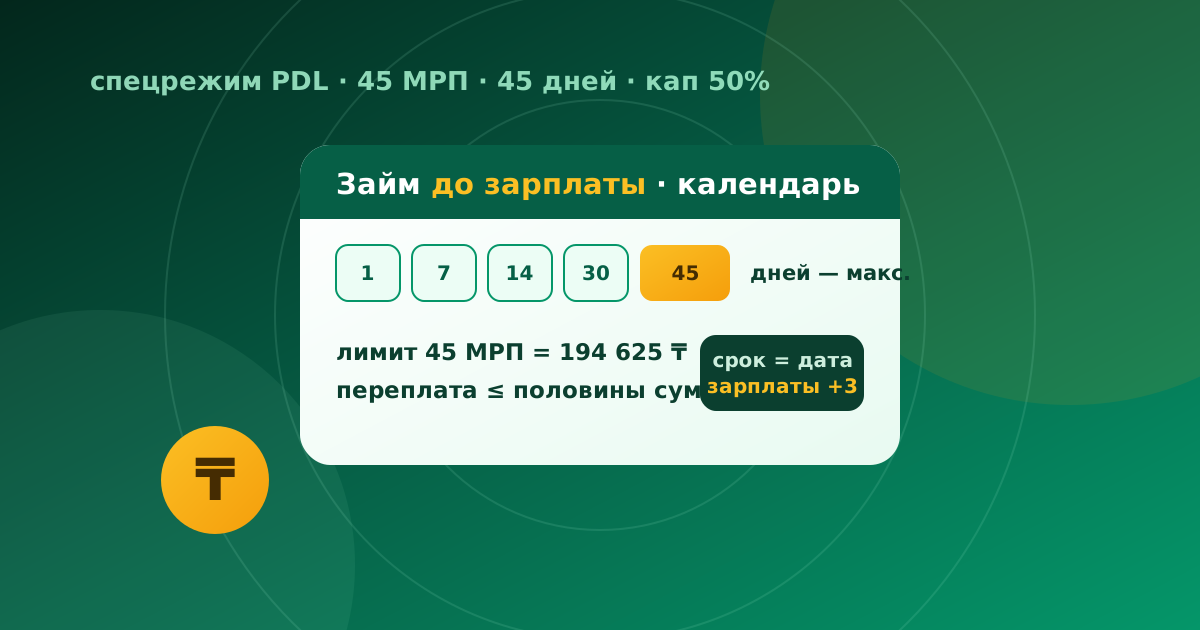
«Айлыққа дейінгі несиенің» нақты заңды бейнесі бар: 45 АЕК-ке дейін, 45 күнге дейін, артық төлем соманың жартысынан аспайды. Бұл құралды қалай дұрыс пайдалану керектігін талдаймыз.
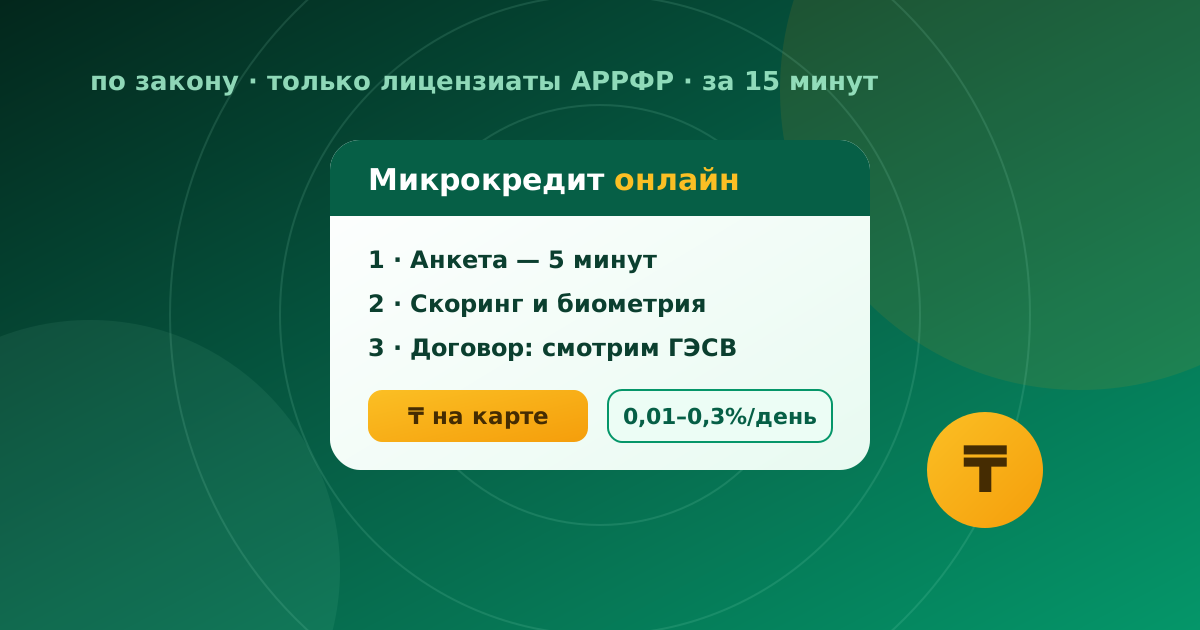
«Микрокредит» — күнделікті тілде «займ» деп аталатын өнімнің ресми заңды атауы. Онлайн ресімдеудің бүкіл механикасын талдаймыз: анкетадан картадағы ақшаға дейін, нақты бағасын есептейміз және заң беретін құқықтарды тізімдейміз.
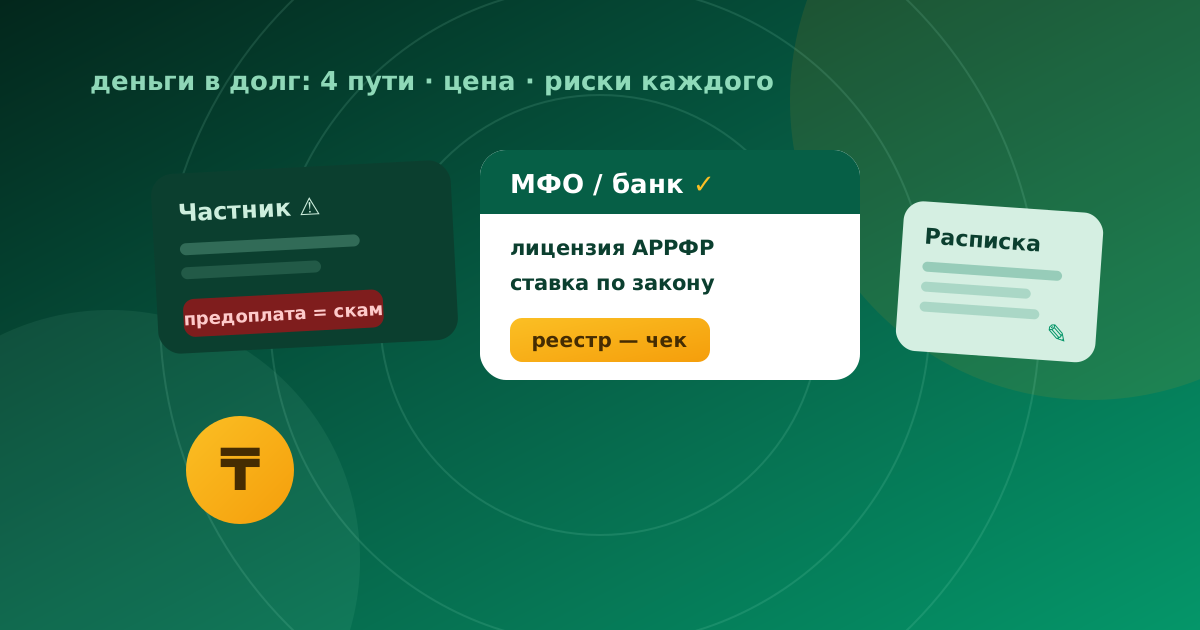
«Қарызға ақша» іздегендер біресе адал кредиторларға, біресе алдын ала төлем сұрайтын алаяқтарға тап болады. Барлық заңды нұсқаларды баға мен тәуекел бойынша жіктейміз.
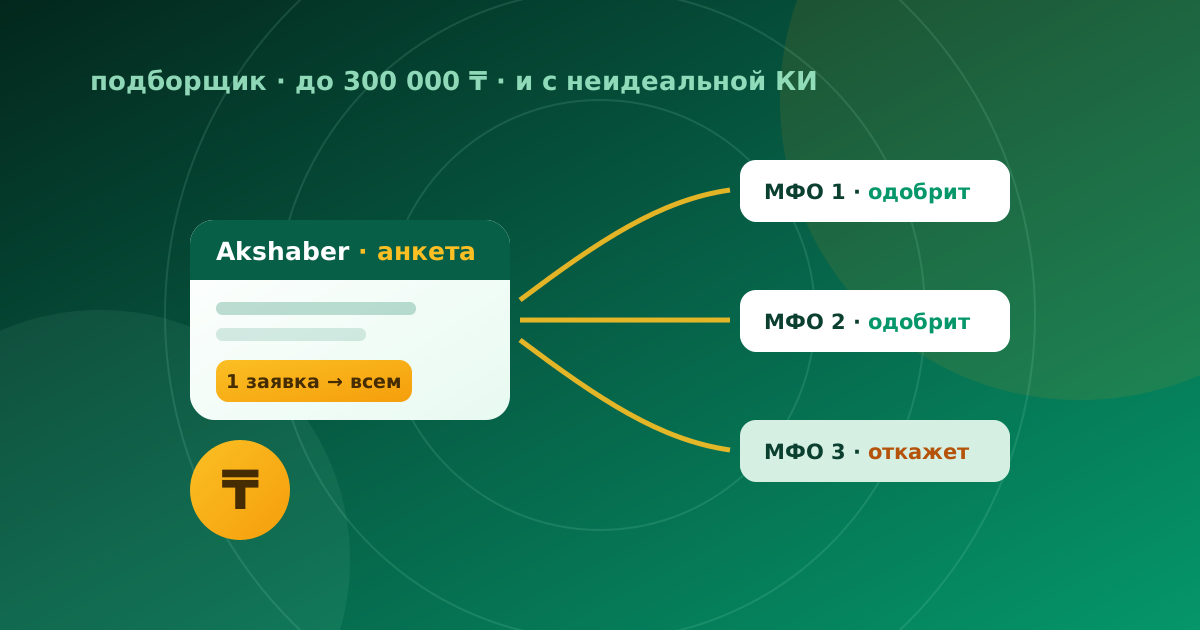
Akshaber — МҚҰ емес, іріктеуші: бір анкета бірден бірнеше лицензиялы ұйымға кетеді. Басты козыры — тарихы мінсіз емес қарыз алушыларға мүмкіндік. Механикасы мен нюанстарын талдаймыз.
2026 жылғы 12 қазаннан бастап жарнамада жеңілдікті мөлшерлемені тек мерзімімен, шарттарымен және одан кейінгі мөлшерлемемен бірге көрсетуге болады. Әр МҚҰ-да нені тексеру керектігін талдаймыз.
2026 жылы 16 микроқаржы ұйымы АРРФР лицензиясын алды. Күндері, лицензия нөмірлері және БСН көрсетілген толық тізім — ресми реестрден. Ай сайын жаңартамыз.
Заң екі займды бірден алуға тыйым салмайды — бірақ 2026 жылдан бастап БЖК, бір мезгілдегі микрозаймдар лимиті және ағымдағы төлемдердің тазалығы шешеді.
Vivus жеке кабинетіне қалай кіруге, несиені кірусіз қалай төлеуге, ұзартуға және қайда қоңырау шалуға болады — МҚҰ сайты мен Қағидалары бойынша 24.10.2026 жағдайына. Сондай-ақ шарттар, қысқа несиенің бағасы мен типтік қателер.
Лицензия — мөлшерлеме заңмен шектелгенінің, ал өндіру ережемен жүретінінің жалғыз кепілі. АРРФР тізілімін қайдан алу, нақты нені салыстыру және заңсызды қандай белгілер әшкерелейтінін көрсетеміз.