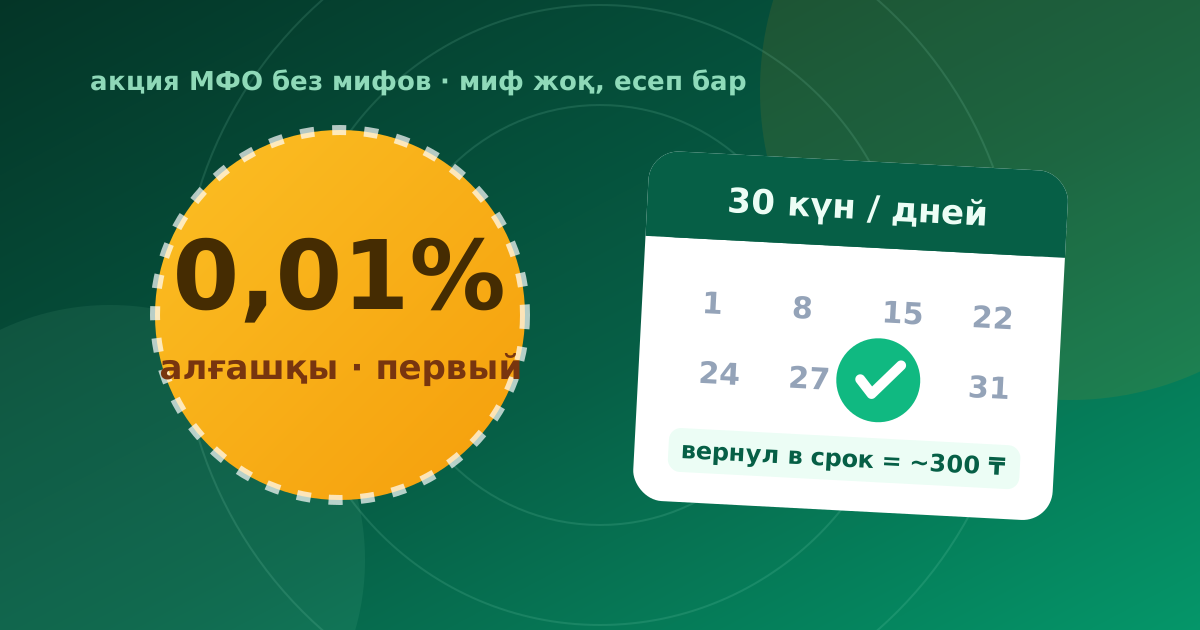
МФО — қайырымдылық ұйымы емес: алғашқы займ акциясы — дәл маркетингтік есеп. Акция механикасын, ұсақ әріптегі шарттарды және шартта нені тексеру керектігін талдаймыз.
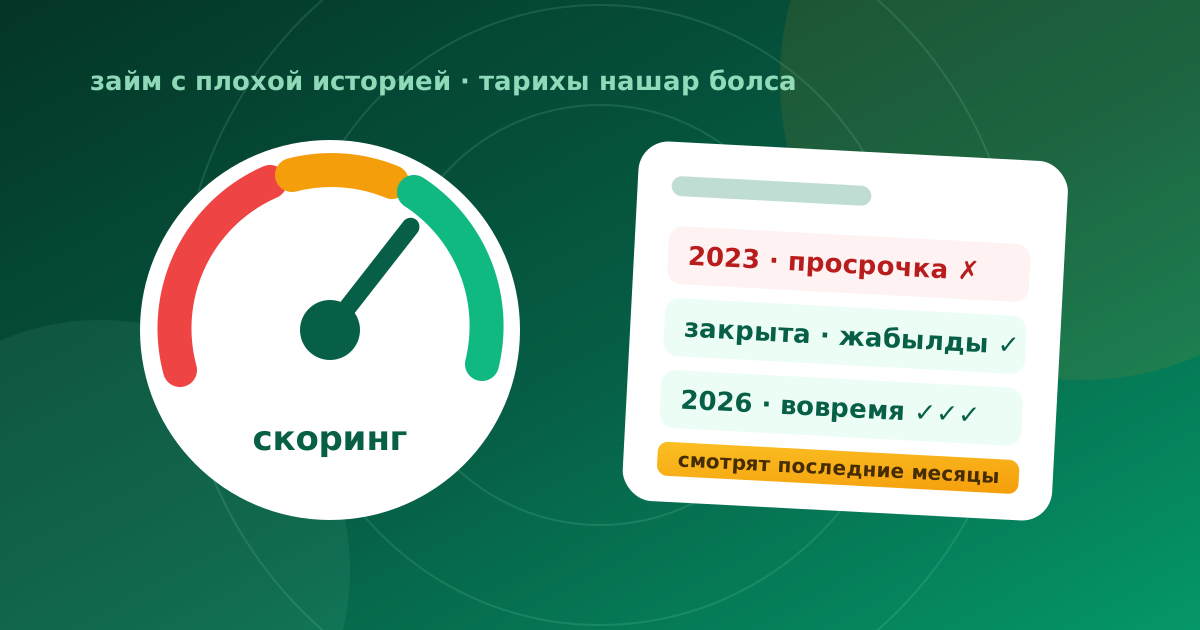
«Нашар тарих» — үкім де емес, түкке тұрмайтын нәрсе де емес: бірқатар ұйым бүкіл өмірбаянға емес, соңғы 6–12 айға қарайды. Шешімге не әсер ететінін, тарихты 3–6 айда қалай түзетуді және алаяқтық қай жерден басталатынын талдаймыз.
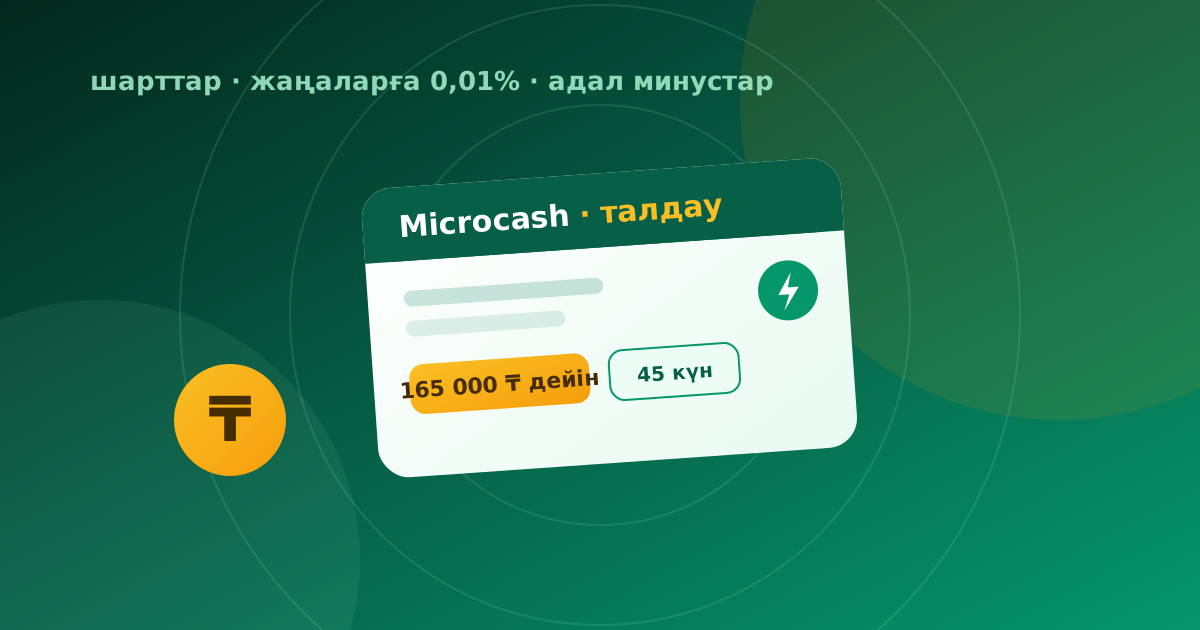
2025 жылғы лицензиясы бар жас МҚҰ: жылдам онлайн-скоринг. Шарттарды жарнама емес, фактілер бойынша талдаймыз.
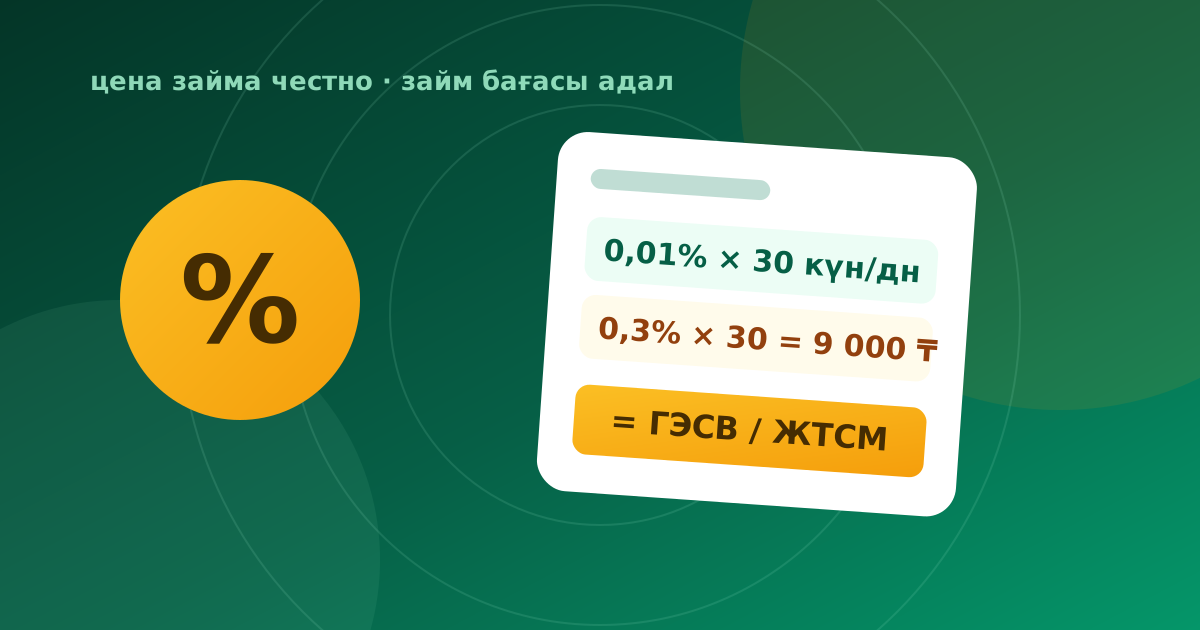
Жарнамада «күніне 0,3%», шартта «ЖТСМ 179%». Бұл — бір мөлшерлеме. Займ бағасын қалай оқу керектігін тірі мысалдармен талдаймыз.
ҚНРДА лицензиясы, ЖТСМ және қарызды қымбатқа айналдыратын бес қателік. МҚҰ таңдауды қадам-қадаммен талдаймыз.
Бас тарту түсіндірмесіз келеді, бірақ себептері шектеулі және болжамды. МҚҰ скорингін ішінен талдап, мүмкіндікті нақты көтеретін әрекеттерді көрсетеміз.
Kviku жеке кабинетіне қалай кіруге, несиені қалай төлеуге және ұзартуға, қайда қоңырау шалып, шағымдануға болады — МҚҰ сайты мен Қағидалары бойынша 24.10.2026 жағдайына. Сондай-ақ несие шарттары мен адал минустар.