«Деньги в долг» — самый житейский запрос из всех: не «кредит» и не «микрокредит», а просто деньги до зарплаты, на ремонт или до гонорара. Вариантов занять в Казахстане четыре: близкие, частные кредиторы по объявлению, ломбард и лицензированные организации (банки и МФО). Они кардинально различаются по цене, скорости и — главное — по рискам. Разбираем каждый честно, без рекламных обещаний. Условия — на август 2026 года.
Вариант 1. Близкие и знакомые: бесплатно, но с нюансом
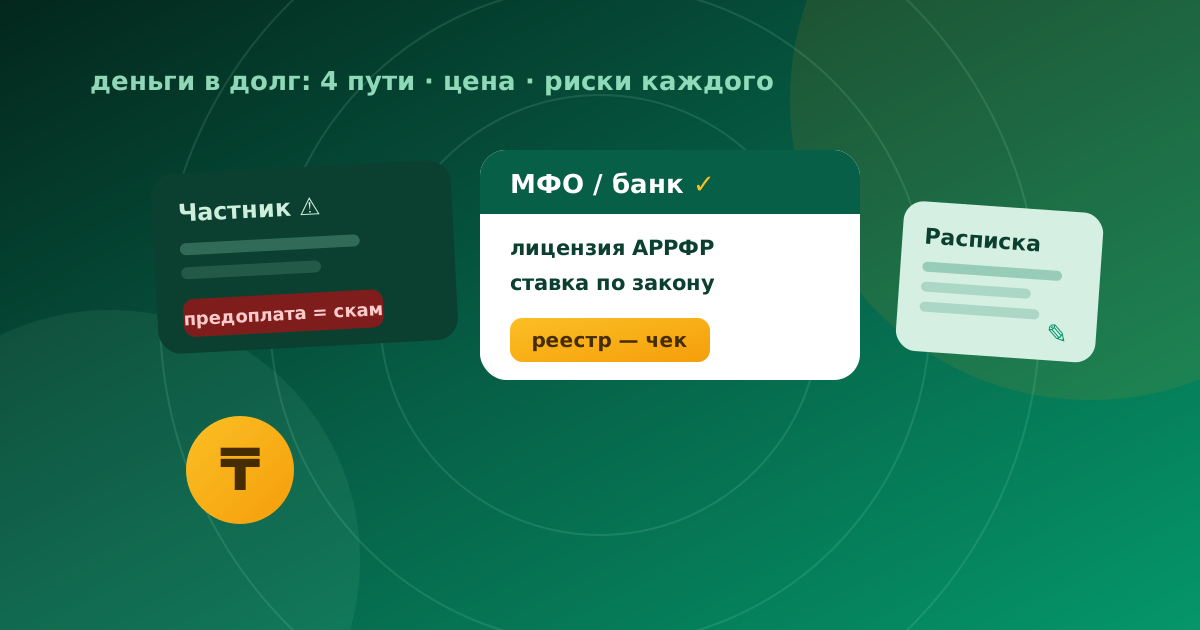
Самый дешёвый способ — и самый недооценённый по рискам для отношений. Если сумма заметная, оформите расписку: письменно, с ФИО и ИИН обеих сторон, суммой цифрами и прописью, датой возврата и подписями. Это не недоверие, а нормальная финансовая гигиена — расписка защищает обе стороны и принимается судом.
Вариант 2. «Частный займ» по объявлению: здесь живут мошенники
Объявления «дам деньги в долг под расписку, без проверок» — зона максимального риска. Две типовые схемы обмана:
- Предоплата. «Кредитор» просит перевести «страховку», «комиссию нотариуса» или «первый взнос» — и исчезает. Настоящий кредитор никогда не берёт деньги до выдачи займа.
- Кабальные условия. Частное лицо не поднадзорно АРРФР: в расписке может оказаться любой процент, а «выбивание» долга происходит вне правового поля.
Право систематически выдавать займы под процент в Казахстане имеют только лицензированные организации. Любого кредитора можно проверить за минуту в официальном реестре АРРФР — если его там нет, лучше пройти мимо.
Вариант 3. Ломбард: быстро, но нужен залог
Ломбард выдаёт деньги под залог вещи — техники, золота, авто. Плюс: кредитная история не важна, отказов почти нет. Минусы: нужна сама вещь, оценка обычно составляет половину-две трети её реальной стоимости, а при просрочке вещь уходит с торгов. Важно: ломбард — отдельный тип лицензии, это не МФО; онлайн и без залога ломбард кредитовать не может.
Вариант 4. Банк или МФО: легально и предсказуемо
Если деньги нужны на месяцы и сумма крупная — сначала в свой банк: при подтверждённом доходе это дешевле всего. Если нужно быстро, без справок и на короткий срок — онлайн-микрокредит лицензированной МФО: решение за 5–20 минут, деньги на карту, всё дистанционно. Цена честно выше банковской — это плата за скорость и мягкие требования, — но она ограничена законом, а новым клиентам многие организации дают первый займ под 0,01% в день — на коротком сроке это почти бесплатно.
Сравнение вариантов в одной таблице
| Вариант | Скорость | Цена | Главный риск |
|---|---|---|---|
| Близкие | сразу | 0 ₸ | испорченные отношения |
| Частник по объявлению | «обещают» сразу | любая | мошенничество, предоплата |
| Ломбард | 30–60 минут | средняя | потеря вещи при просрочке |
| Банк | от часа до дней | самая низкая | отказ без идеальной истории |
| МФО онлайн | 5–20 минут | выше банковской, ограничена законом | дорогая просрочка |
Как занять безопасно: короткий чек-лист
- Кредитор — только из реестра АРРФР или ваш банк; никаких предоплат «за оформление».
- Берите столько, сколько закроет ближайшее поступление: посчитайте переплату заранее — таблица ставок в помощь.
- Проверьте ГЭСВ в договоре до подписания и держите в голове дату возврата: просрочка по микрокредиту дорожает быстро.
- Сравните несколько предложений: в каталоге лицензированных МФО это делается за пару минут, а квиз подберёт варианты под вашу ситуацию.
Ответьте на 3 вопроса — покажем предложения лицензированных МФО, где выше шанс одобрения именно вам. Бесплатно и без звонков.
Подобрать за 30 секунд → или смотреть все предложения →Важно: TengeZaim — информационный сервис сравнения. Мы не выдаём займы и не принимаем решений об одобрении — их принимает микрофинансовая организация. Все упомянутые организации имеют лицензию АРРФР; проверить лицензию можно в реестре на сайте АРРФР.
Годовая эффективная ставка вознаграждения (ГЭСВ) по микрокредитам составляет от 3,7% до 179% в зависимости от продукта и срока. Внимательно изучайте договор перед подписанием.
Ответственность заёмщика: невыполнение обязательств по договору микрокредита влечёт неустойку, обращение кредитора в суд и ухудшение кредитной истории. Сервис предназначен для лиц старше 18 лет.
Материал носит информационный характер и не является финансовой рекомендацией. Актуальность данных: 3 сентября 2026.