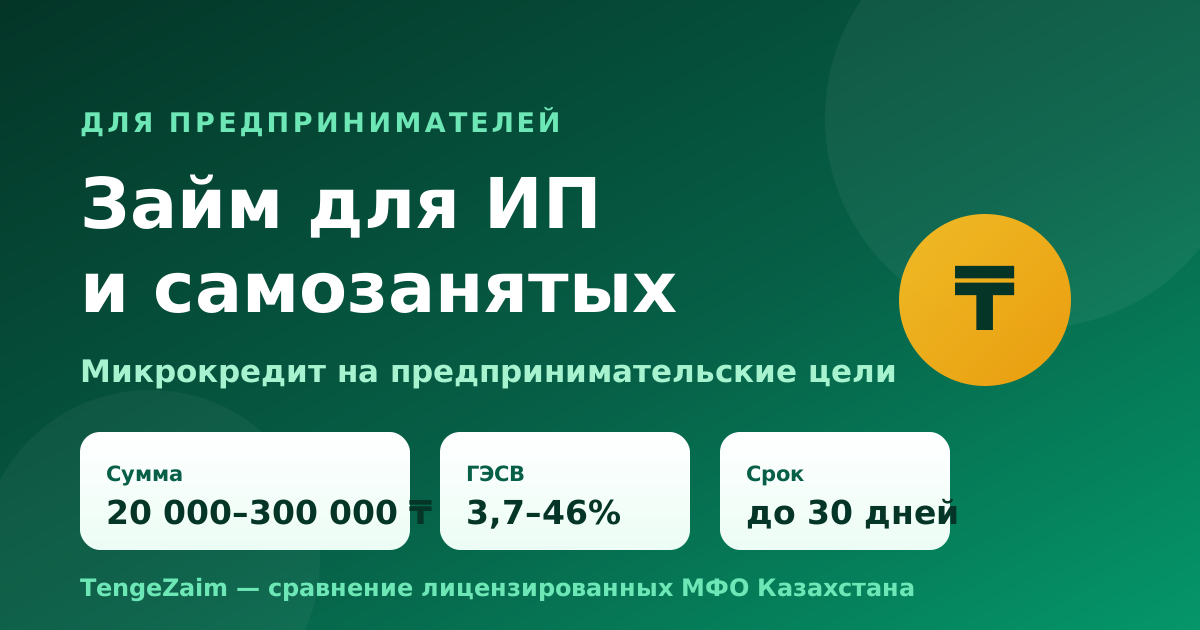
Кәсіпкерлік мақсаттағы микрокредит — бөлек өнім, «жалақыға дейінгі» кәдімгі несие емес. 2026 жылғы 3 қыркүйектегі жағдай бойынша витринамызда 12 лицензиялы ұйым бар, ал мұндай өнім солардың біреуінде мәлімделген: 20 000–300 000 ₸, 30 күнге дейін, ЖТСМ 3,7–46% жылдық. Қалған он біреуі жеке мұқтаждыққа береді: ЖК оларды жеке тұлға ретінде алады.
Бизнеске арналған микрокредит жеке несиеден немен ерекшеленеді
Айырмашылық сомада да, мөлшерлемеде де емес — шартта жазылған мақсатта. Кәсіпкерлік микрокредит айналым қаражатына, тауар сатып алуға, ассортиментті кеңейтуге беріледі. Жеке мұқтаждыққа арналған несие — кәсіпкерлік қызметтен басқа кез келген нәрсеге. Мақсат өнімге сәйкес келмесе, ұйым бас тартуға құқылы, ал өтінімдер алдымен осыдан сүрінеді.
Практикалық қорытынды қарапайым: ақша іске керек болса — «кәсіпкерлік мақсаттарға» деген тікелей белгісі бар өнімді іздеңіз. Ақша жеке шығынға керек, ал сіз ЖК болсаңыз, сізге кез келген кәдімгі микронесие жарайды: кәсіпкер мәртебесі бұған кедергі емес.
| № | МҚҰ | Сомасы, ₸ | Шешім | ЖТСМ | |
|---|---|---|---|---|---|
| 1 | Acredit 0,01% кәсіпкерлік мақсатқа | 20 000—300 000 | 5 мин | от 3,7% до 46% | Алу |
| 2 | Credit365 0,01% | 20 000—300 000 | 5 мин | от 3,7% до 179% | Алу |
| 3 | Tengebai | 10 000—300 000 | 5 мин | от 29,3% до 36% | Алу |
| 4 | CreditPlus 0,01% | 20 000—300 000 | 10 мин | от 3,7% до 46% | Алу |
| 5 | CashBee | 10 000—190 000 | 10 мин | до 179% | Алу |
| 6 | OneCredit | 20 000—190 000 | 15 мин | до 179% | Алу |
| 7 | TengeDa | 80 000—190 000 | 20 мин | до 179% | Алу |
| 8 | Vivus 0,01% | 10 000—172 500 | 5 мин | до 179% | Алу |
Сілтемелер бойынша өтініш ресімделгенде біз серіктестік сыйақы алуымыз мүмкін. Бұл кестедегі ретке әсер етпейді — сұрыптау ең жоғары сома, одан кейін шешім мерзімі бойынша; тең болса, алдымен алғашқы займы 0,01% болатын ұсыныстар, одан кейін — атауы бойынша.
Қолданыстағы ұсыныстар
 Acredit0,01%
Картаға 300 000 ₸ · 30 күнге дейін ЖТСМ от 3,7% до 46% · ТОО «МФО «AUTO SIYLIQ FINANCE» (бренд Acredit), лицензия АРРФР № 13.25.0002.М
Алу →
 Credit3650,01%
Картаға 300 000 ₸ · 10–30 күн ЖТСМ от 3,7% до 179% · ТОО «МФО «Credit365 Kazakhstan» (бренд Credit365), лицензия АРРФР № 02.21.0065.М от 05.04.2021
Алу →
 Tengebai
Картаға 300 000 ₸ · 30 күнге дейін ЖТСМ от 29,3% до 36% · ТОО «МФО «TodayFinance Kazakhstan» (бренд Tengebai), лицензия АРРФР № 02.22.0003.М от 14.02.2022 (переоформлена: № 14.26.0001.М от 05.06.2026)
Алу →
Жоғарыдағы кестеде «ЖК мен өзін-өзі қамтығандарға» белгісі ұйымның өзі өнімнің кәсіпкерлік мақсатын мәлімдеген жерде тұр. Біз оны каталогтардағы сипаттама бойынша емес, ұйым сайтының көрінетін мәтіні бойынша қоямыз.
Кәсіпкерлік мақсаттарға кім береді
2026 жылғы 3 қыркүйекте бұл — Acredit, «AUTO SIYLIQ FINANCE» Микроқаржы ұйымы» ЖШС бренді, АРРФР лицензиясы № 13.25.0002.М. Ұйым талаптарын тікелей тұжырымдайды: қарыз алушы кәсіпкерлік қызметпен айналысады және 18–75 жас аралығындағы ҚР резиденті. Сомасы — 20 000-нан 300 000 ₸-ге дейін, мерзімі 30 күнге дейін, мөлшерлеме алғашқы несие акциясы бойынша күніне 0,01%-дан мәлімделген.
Өнім бойынша ЖТСМ — 3,7%-дан 46%-ға дейін жылдық. ЖТСМ — жылдық тиімді сыйақы мөлшерлемесі, яғни барлық комиссиясымен қоса несиенің бір жылдағы толық құны. Кәдімгі микрокредит бойынша ол жоғарыдан шектелген: 46% жылдық шегі АРРФР Басқармасының 28.04.2026 жылғы № 84 және ҚР Ұлттық Банкі Басқармасының 29.04.2026 жылғы № 51 бірлескен қаулысымен белгіленген.
Басты тұзақ: «ерікті» сақтандыру
Төмен мөлшерлеменің өзі қосымша қызметтерді қарамайынша ештеңе білдірмейді. Acredit сайтында «Сақтандыру» бөлімі бар, құны 20 күнге 30 000 ₸; серіктестері — «Еуразия» Сақтандыру компаниясы» АҚ және «Nomad Life» ӨСК» АҚ. Форма ТАӘ, телефон, ЖСН және банк картасын сұрайды, ал келісім мәтіні сақтандыру құнын берілетін микрокредит есебіне енгізу өтініші түрінде жазылған.
Сандармен есептейік. 100 000 ₸ несие 20 күнге күніне 0,01% акциясымен 100 000 × 0,0001 × 20 = 200 ₸ артық төлем береді. Сол мерзімге сақтандыру 30 000 ₸ тұрады — бұл пайыздан 150 есе көп. Сақтандыру ерікті деп мәлімделген. Оны қоссаңыз, төмен мөлшерлеменің мәні толық жоғалады: жарнамалық мөлшерлемені емес, қайтарылатын толық соманы санаңыз.
Өтінім бермес бұрын нені тексеру керек
- Өнімнің мақсаты. Сайттан «кәсіпкерлік мақсаттарға» немесе «ЖК мен өзін-өзі қамтығандарға» деген сөздерді іздеңіз. Олар болмаса, өнім тұтынушылық.
- Қайтарылатын толық сома, күндік мөлшерлеме емес: 0,01% мөлшерлеме комиссиямен де, онсыз да бірдей көрінеді.
- Қосымша қызметтер. Сақтандыру, «жедел қарау», жазылымдар — бәрі сіздің артық төлеміңізге кіреді.
- Ұйым лицензиясын АРРФР тізілімінен — нөмір бойынша ғана емес, ЖШС атауы бойынша.
Кредиторды бір минутта қалай тексеруге болады
Заң лицензиясы жоқтарға микрокредит беруге тікелей тыйым салады: «Юридические лица, не зарегистрированные в качестве микрофинансовых организаций, кредитных товариществ, ломбардов, не вправе осуществлять предпринимательскую деятельность по предоставлению микрокредитов» — ҚР «Микроқаржы қызметі туралы» Заңы.
Тексеруді бізде жасауға болады: АРРФР тізілімі бойынша МҚҰ тексеру бетінде ресми файл жатыр. 2026 жылғы 28 тамыздағы жағдай бойынша онда 217 қолданыстағы микроқаржы ұйымы, 211 кредиттік серіктестік және 473 ломбард бар. ЖШС атауы бойынша іздеген сенімдірек: лицензия нөмірінің соңындағы әріп қызмет түрін анықтамайды — 2026 жылғы 3 қыркүйекте тізілімнен нөмірі «М»-ге бітетін екі ломбард таптық.
Скоринг ЖК мен өзін-өзі қамтығанда неге қарайды
Шешімді адам емес, автоматты модель қабылдайды. Кәсіпкерде ол жалдамалы қызметкердегідей нәрселерге қарайды: кредиттік тарих, қолданыстағы міндеттемелер және борыш жүктемесі. ЖК мәртебесінің өзі мүмкіндікті жақсартпайды да, нашарлатпайды да — сізде қанша ашық несие бар екені маңыздырақ.
Жүктемені алдын ала БЖК калькуляторында бағалауға болады. БЖК — борыш жүктемесі коэффициенті, барлық несиелеріңіз бойынша төлемдердің табысыңызға қатынасы. Ұйым оны мақұлдағанға дейін есептеуге міндетті, ал өтінімді көбіне дәл сол жабады.
Мерзімін өткізсеңіз немен тәуекел етесіз
Микрокредит бойынша мерзімді өткізу көрінгеннен қымбат тұрады, бірақ оның бағасы заңмен шектелген: тұрақсыздық айыбы мерзімі өткен төлем сомасының күніне 0,5%-ынан және жылына берілген несие сомасының 10%-ынан аспайды. Бұл — шек, уәде емес: ұйым оның ішінде шарт бойынша есептейді. Қатар кредиттік тарих бүлінеді, ал кез келген ұйымға берілетін келесі өтінім қымбаттайды немесе мүлде өтпейді. Нақты мерзім өткізудің бағасын өсімпұл калькуляторында есептеуге болады.
Микронесие бизнеске қашан жарамайды
Микрокредит қысқа кассалық үзілісті жабады: тауар жеткізу, тапсырыс берушімен есеп айырысуға дейін жету. 30 күнге дейінгі мерзім мен 300 000 ₸-ге дейінгі сома — бұл айналым қаражаты, инвестиция емес. Ақша жабдық сатып алуға, ұзақ мерзімге немесе бір айда қайтара алмайтын сомаға керек болса, микронесие — қымбат әрі жарамсыз құрал: мөлшерлеме күндермен есептеледі және ұзақ қашықтықта елеулі артық төлемге айналады.
Мұны қалай тексердік
Заңды тұлға мен лицензия нөмірі сайтымызда жатқан және автоматты жаңаратын АРРФР ресми тізілімінің көшірмесімен салыстырылды. Өнімнің мақсатын, сомаларын, мерзімін, мөлшерлемесін және сақтандыру шарттарын ұйымның ресми сайтынан алдық — каталогтардағы сипаттамадан емес, келуші көретін мәтіннен. Артық төлем есебі солардың калькуляторындағы мөлшерлеме мен мерзім бойынша жасалды. ЖТСМ мен тұрақсыздық айыбының шектері — қолданыстағы актілерден; оларға сілтемелер калькуляторларымызда бар. Шарттарды тексеру күні витринада көрсетілген.
Жиі қойылатын сұрақтар
ЖК-ге табыс туралы анықтамасыз микронесие бере ме?
Иә, табыс туралы анықтама қажет емес: ұйым өтінімді мемлекеттік базалар мен кредиттік тарих деректері бойынша бағалайды. Жеке куәлік, ЖСН және өз атыңызға шығарылған карта керек. Бірақ табыс бәрібір ескеріледі — ұйым мақұлдағанға дейін есептеуге міндетті борыш жүктемесі коэффициенті арқылы.
ЖК болсам, жеке мұқтаждыққа несие алуға бола ма?
Иә. Кәсіпкер мәртебесі жеке тұлға ретінде кәдімгі микронесие алуға кедергі емес — витринамыздағы он екі ұйымның он біреуі осылай жұмыс істейді. Шектеу кері бағытта: кәсіпкерлік деп мәлімделген өнім жеке шығынға арналмаған.
Кәсіпкерлік микрокредит алу үшін тіркелген ЖК болу міндетті ме?
Ұйым кәсіпкерлік қызметпен айналысу және 18–75 жас аралығындағы ҚР резиденті болу талабын мәлімдейді. Өзін-өзі жұмыспен қамтығандар бұл тұжырымға ЖК-мен қатар кіреді. Құжаттардың нақты тізімін өтінім бермес бұрын ұйым сайтынан нақтылаңыз.
Сақтандыру рәсімдеу міндетті ме?
Сақтандыру ерікті деп мәлімделген. Оны артық төлемнің бөлігі ретінде санаңыз: 100 000 ₸ несиеде күніне 0,01%-бен 20 күнге 30 000 ₸ — есептелген пайыздан 150 есе көп. Сақтандыру керек болмаса, ол өтінім формасында әдепкі қосылмағанын тексеріңіз.
Микронесиені уақытында қайтармасам не болады?
Тұрақсыздық айыбы есептеле бастайды — заң бойынша мерзімі өткен төлемнің күніне 0,5%-ынан және жылына несие сомасының 10%-ынан аспайды. Кредиттік тарих бүлінеді, ал келесі өтінім қымбаттайды. Нақты мерзім өткізудің бағасын өсімпұл калькуляторымызда есептеуге болады.
Ұйымның лицензиясы бар екеніне қалай көз жеткізуге болады?
Оны АРРФР тізілімінен лицензия нөмірі бойынша емес, ЖШС атауы бойынша табыңыз: нөмір соңындағы әріп қызмет түрін анықтамайды. Біздің тізілім бойынша іздеу қызмет түрін ресми файлда қалай жазылса, солай көрсетеді.
Микронесие жабдық сатып алуға жарай ма?
Әдетте жоқ. 30 күнге дейінгі мерзім мен 300 000 ₸-ге дейінгі сома қысқа кассалық үзіліске — айналым қаражаты мен тауар сатып алуға есептелген. Ұзақ салымдар үшін күндермен есептелетін мөлшерлеме елеулі артық төлемге айналады.
3 сұраққа жауап беріңіз — дәл сізге мақұлдану ықтималдығы жоғары лицензияланған МҚҰ ұсыныстарын көрсетеміз. Тегін және қоңыраусыз.
30 секундта таңдау → немесе барлық ұсыныстарды көру →Маңызды: TengeZaim — ақпараттық салыстыру сервисі. Біз қарыз бермейміз және мақұлдау шешімін қабылдамаймыз — оны микроқаржы ұйымы қабылдайды. Аталған ұйымдардың барлығында ҚНРДА (АРРФР) лицензиясы бар; лицензияны агенттік сайтындағы тізілімнен тексеруге болады.
Микрокредиттер бойынша жылдық тиімді сыйақы мөлшерлемесі (ЖТСМ) өнім мен мерзімге байланысты 3,7%-дан 179%-ға дейін. Қол қоймас бұрын шартты мұқият оқыңыз.
Қарыз алушының жауапкершілігі: микрокредит шарты бойынша міндеттемелерді орындамау тұрақсыздық айыбына, кредитордың сотқа жүгінуіне және несие тарихының нашарлауына әкеледі. Сервис 18 жастан асқан тұлғаларға арналған.
Материал ақпараттық сипатта және қаржылық ұсыным болып табылмайды. Деректердің өзектілігі: 4 қыркүйек 2026.