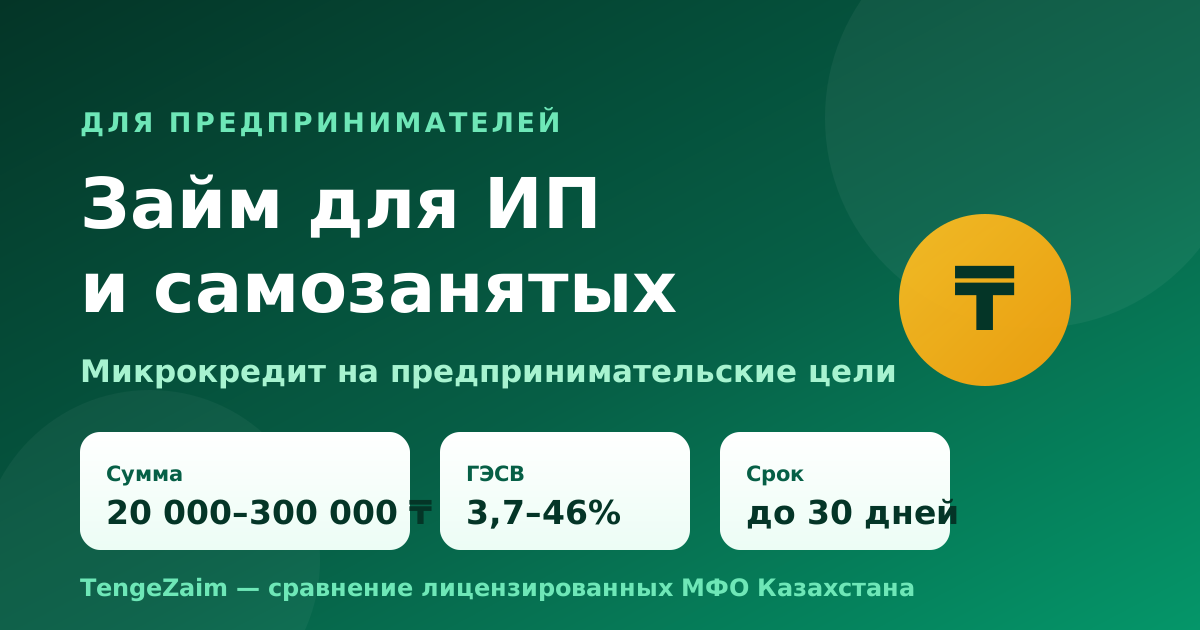
Микрокредит на предпринимательские цели — отдельный продукт, а не обычный заём «до зарплаты». На 3 сентября 2026 года на нашей витрине 11 лицензированных организаций, и такой продукт заявлен у одной: 20 000–300 000 ₸, до 30 дней, ГЭСВ 3,7–46% годовых. Остальные одиннадцать — займы на личные нужды: ИП берёт их как физлицо.
Чем микрокредит для бизнеса отличается от займа на личные нужды
Разница не в сумме и не в ставке, а в назначении, записанном в договоре. Предпринимательский микрокредит выдаётся на оборотные средства, закупку товара, расширение ассортимента. Заём на личные нужды — на что угодно, кроме предпринимательской деятельности. Организация вправе отказать, если цель не совпадает с продуктом, и это первое, обо что спотыкаются заявки.
Практический вывод простой: если деньги нужны в дело — ищите продукт с прямой пометкой «на предпринимательские цели». Если деньги нужны на личные расходы, а вы при этом ИП, вам подойдёт любой обычный микрозайм: статус предпринимателя тут не мешает.
| № | МФО | Сумма, ₸ | Решение | ГЭСВ | |
|---|---|---|---|---|---|
| 1 | Займер для ИП и самозанятых | 50 000—300 000 | 1 мин | до 46% | Получить |
| 2 | Tengebai | 10 000—300 000 | 15 мин | от 29,3% до 45,7% | Получить |
| 3 | TengeDa | 80 000—190 000 | 5 мин | до 179% | Получить |
| 4 | OneCredit | 20 000—190 000 | 7 мин | до 179% | Получить |
| 5 | Credit365 | 20 000—190 000 | 30 мин | от 3,7% до 179% | Получить |
| 6 | Aicredit | 10 000—185 000 | 5 мин | до 179% | Получить |
По ссылкам на этой странице мы можем получать партнёрское вознаграждение. На порядок в таблице это не влияет — сортировка идёт по максимальной сумме, затем по сроку решения; при равенстве — по названию.
Действующие предложения
 Займер
До 300 000 ₸ · 6–12 месяцев ГЭСВ до 46% · ТОО «МФО «Робокэш.кз» (бренд Займер), лицензия АРРФР № 02.21.0032.М от 16.03.2021
Получить →
 Tengebai
До 300 000 ₸ · 7–90 дней ГЭСВ от 29,3% до 45,7% · ТОО «МФО «TodayFinance Kazakhstan» (бренд Tengebai), лицензия АРРФР № 02.22.0003.М от 14.02.2022 (переоформлена: № 14.26.0001.М от 05.06.2026)
Получить →
 TengeDa
До 190 000 ₸ · до 45 дней ГЭСВ до 179% · ТОО «МФО «Деньги говорят» (бренд TengeDa), лицензия АРРФР № 02.21.0028.М от 15.03.2021
Получить →
В таблице выше метка «для ИП и самозанятых» стоит там, где организация сама заявляет предпринимательское назначение продукта. Мы ставим её по видимому тексту сайта организации, а не по описанию из каталогов.
Кто выдаёт на предпринимательские цели
На 3 сентября 2026 года это Acredit — бренд ТОО «Микрофинансовая организация «AUTO SIYLIQ FINANCE», лицензия АРРФР № 13.25.0002.М. Требования организация формулирует прямо: заёмщик ведёт предпринимательскую деятельность и является резидентом РК в возрасте от 18 до 75 лет. Сумма — от 20 000 до 300 000 ₸, срок до 30 дней.
ГЭСВ по продукту — от 3,7% до 46% годовых. ГЭСВ — это годовая эффективная ставка вознаграждения, то есть полная стоимость займа за год со всеми комиссиями. По обычному микрокредиту она ограничена сверху: предел в 46% годовых установлен совместным постановлением Правления АРРФР от 28.04.2026 № 84 и Правления Национального Банка РК от 29.04.2026 № 51.
Главная ловушка: «добровольная» страховка
Низкая ставка сама по себе ничего не значит, пока вы не посмотрели на дополнительные услуги. У Acredit на сайте есть раздел «Страховка» со стоимостью 30 000 ₸ за 20 дней; партнёры — АО «Страховая компания «Евразия» и АО «КСЖ «Nomad Life». Форма запрашивает ФИО, телефон, ИИН и банковскую карту, а текст согласия звучит как просьба внести стоимость страховки в счёт предоставляемого микрокредита.
Считаем на цифрах. Займ 100 000 ₸ на 20 дней: страховка за этот срок стоит 30 000 ₸. Страховка заявлена как добровольная. Если подключить её, считайте полную сумму к возврату, а не рекламную ставку.
Что проверить до заявки
- Назначение продукта. Ищите на сайте слова «на предпринимательские цели» или «для ИП и самозанятых». Если их нет, продукт потребительский.
- Полную сумму к возврату, а не ставку в день: одна и та же ставка выглядит одинаково и с комиссией, и без неё.
- Дополнительные услуги. Страховка, «ускоренное рассмотрение», подписки — всё это входит в вашу переплату.
- Лицензию организации в реестре АРРФР — по названию ТОО, а не только по номеру.
Как проверить кредитора за минуту
Закон прямо запрещает выдавать микрокредиты тем, у кого нет лицензии: «Юридические лица, не зарегистрированные в качестве микрофинансовых организаций, кредитных товариществ, ломбардов, не вправе осуществлять предпринимательскую деятельность по предоставлению микрокредитов» — Закон РК «О микрофинансовой деятельности».
Проверить можно у нас: в проверке МФО по реестру АРРФР лежит официальный файл. На 28 августа 2026 года в нём 217 действующих микрофинансовых организаций, 211 кредитных товариществ и 473 ломбарда. Искать надёжнее по названию ТОО: буква в конце номера лицензии не определяет вид деятельности — 3 сентября 2026 года мы нашли в реестре два ломбарда с номером на «М».
Что смотрит скоринг у ИП и самозанятого
Решение принимает автоматическая модель, а не человек. У предпринимателя она смотрит те же вещи, что и у наёмного работника: кредитную историю, действующие обязательства и долговую нагрузку. Статус ИП сам по себе шансы не улучшает и не ухудшает — важнее, сколько у вас уже открытых займов.
Оценить нагрузку заранее можно в калькуляторе КДН. КДН — это коэффициент долговой нагрузки, отношение платежей по всем вашим займам к доходу. Организация обязана посчитать его до одобрения, и именно он чаще всего закрывает заявку.
Чем рискуете при просрочке
Просрочка по микрокредиту стоит дороже, чем кажется, но её цена ограничена законом: неустойка не может превышать 0,5% от суммы просроченного платежа за каждый день и 10% от суммы выданного займа за год. Это предел, а не обещание: внутри него организация начисляет по договору. Параллельно портится кредитная история, и следующая заявка в любую организацию станет дороже или не пройдёт вовсе. Посчитать цену конкретной просрочки можно в калькуляторе пени.
Когда микрозайм бизнесу не подходит
Микрокредит закрывает короткий кассовый разрыв: подвезти товар, дотянуть до расчёта с заказчиком. Срок до 30 дней и сумма до 300 000 ₸ — это оборотка, а не инвестиции. Если деньги нужны на покупку оборудования, на длинный срок или на сумму, которую вы не вернёте за месяц, микрозайм — дорогой и неподходящий инструмент: ставка считается за дни, и на длинной дистанции превращается в существенную переплату.
Как мы это проверяли
Юрлицо и номер лицензии сверены с копией официального реестра АРРФР, которая лежит у нас на сайте и обновляется автоматически. Назначение продукта, суммы, срок, ставку и условия страховки мы взяли с официального сайта организации — из того текста, который видит посетитель, а не из описаний в каталогах. Расчёт переплаты сделан по ставке и сроку с их же калькулятора. Пределы ГЭСВ и неустойки — из действующих актов; ссылки на них есть в наших калькуляторах. Дата сверки условий указана на витрине.
Частые вопросы
Дают ли микрозайм ИП без справок о доходах?
Да, справка о доходах не нужна: организация оценивает заявку по данным государственных баз и кредитной истории. Понадобятся удостоверение личности, ИИН и карта на ваше имя. Но доход всё равно учитывается — через коэффициент долговой нагрузки, который организация обязана посчитать до одобрения.
Можно ли взять займ на личные нужды, если я ИП?
Да. Статус предпринимателя не мешает взять обычный микрозайм как физическое лицо — так работают одиннадцать из двенадцати организаций нашей витрины. Ограничение действует в обратную сторону: продукт, заявленный как предпринимательский, не предназначен для личных расходов.
Нужно ли быть зарегистрированным ИП, чтобы получить предпринимательский микрокредит?
Организация заявляет требование вести предпринимательскую деятельность и быть резидентом РК в возрасте от 18 до 75 лет. Самозанятые в эту формулировку входят наравне с ИП. Точный перечень документов уточняйте на сайте организации до подачи заявки.
Обязательно ли оформлять страховку?
Страховка заявлена как добровольная. Считайте её как часть переплаты: при займе 100 000 ₸ на 20 дней она стоит 30 000 ₸. Если страховка вам не нужна, проверьте, что она не подключена в форме заявки по умолчанию.
Что будет, если не вернуть микрозайм вовремя?
Начнёт начисляться неустойка — по закону не более 0,5% от просроченного платежа в день и не более 10% от суммы займа за год. Испортится кредитная история, и следующая заявка станет дороже. Цену конкретной просрочки можно посчитать в нашем калькуляторе пени.
Как убедиться, что организация лицензирована?
Найдите её в реестре АРРФР по названию ТОО, а не по номеру лицензии: буква в конце номера вид деятельности не определяет. Наш поиск по реестру показывает вид деятельности так, как он записан в официальном файле.
Подходит ли микрозайм для покупки оборудования?
Обычно нет. Срок до 30 дней и сумма до 300 000 ₸ рассчитаны на короткий кассовый разрыв — оборотные средства и закупку товара. Для длинных вложений ставка, начисляемая за дни, превращается в существенную переплату.
Ответьте на 3 вопроса — покажем предложения лицензированных МФО, где выше шанс одобрения именно вам. Бесплатно и без звонков.
Подобрать за 30 секунд → или смотреть все предложения →Важно: TengeZaim — информационный сервис сравнения. Мы не выдаём займы и не принимаем решений об одобрении — их принимает микрофинансовая организация. Все упомянутые организации имеют лицензию АРРФР; проверить лицензию можно в реестре на сайте АРРФР.
Годовая эффективная ставка вознаграждения (ГЭСВ) по микрокредитам составляет от 3,7% до 179% в зависимости от продукта и срока. Внимательно изучайте договор перед подписанием.
Ответственность заёмщика: невыполнение обязательств по договору микрокредита влечёт неустойку, обращение кредитора в суд и ухудшение кредитной истории. Сервис предназначен для лиц старше 18 лет.
Материал носит информационный характер и не является финансовой рекомендацией. Актуальность данных: 11 октября 2026.